アジア・オセアニアのサステナビリティ開示―進むISSB化も新興国はインパクト志向


グローバル・サステナビリティ基準審議会(GSSB)副議長
GHGプロトコル専門作業部会(TWG)メンバー
ゼロボード総研所長
待場 智雄
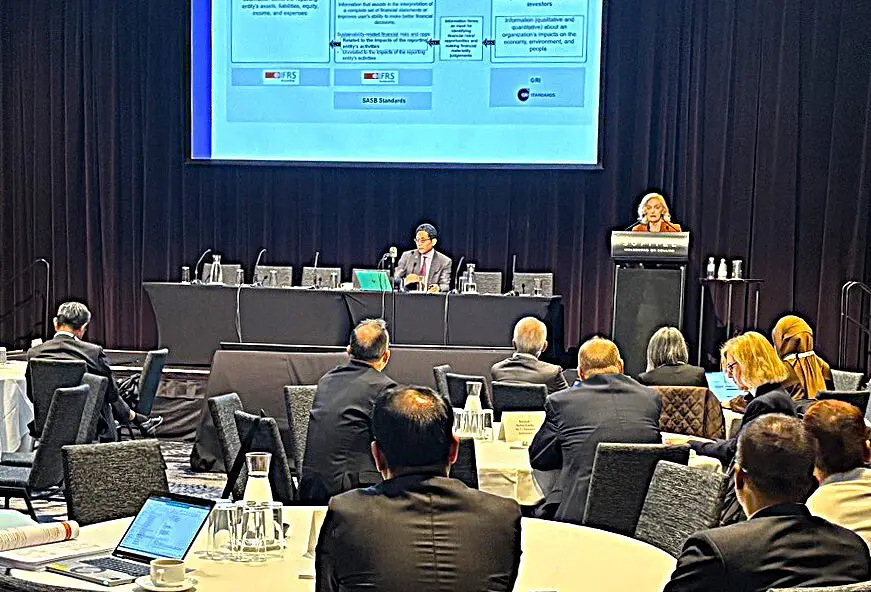
2026年4月、筆者はグローバル・サステナビリティ基準審議会(GSSB)を代表し、豪州メルボルンで開催された国際会計基準設定者フォーラム(IFASS)に出席した。IFASSは世界の各法域の会計基準設定団体(日本のASBJ・SSBJに相当)が年2回一堂に会する会合である。財務マテリアリティに立脚した投資家向けサステナビリティ開示のIFRS S基準の採用はすでに38法域に達し、うちアジア太平洋地域が15法域を占める*1)。とりわけアジアでの広がりが際立つ中、企業の環境・社会へのインパクト(影響)を測る自主基準を策定してきたグローバル・リポーティング・イニシアティブ(GRI)にとっては文字通り「アウェイ」の場だった。本稿では、この会合での各基準設定団体との対話を通じて見えてきた、アジア太平洋地域でのサステナビリティ開示制度の実像と、日本企業にとっての学びを整理する。
「アウェイ」の会場で聞いた本音-途上国が語るインパクト重視
会合では国際サステナビリティ基準審議会(ISSB)のスー・ロイド副議長から各法域でのIFRS S基準採用の進捗報告に加え、自然資本については新たな基準(いわゆるIFRS S3)は作らず、代わりに「実務記述書」(Practice Statement)をまとめる方針が示された*2)。IFASSの会場で各法域の基準設定団体の担当者と直接言葉を交わす機会を得て見えてきたのは、ISSBへの温度差だった。とりわけ新興国の担当者からは、財務マテリアリティ一本槍のIFRS S基準よりも、インパクト・マテリアリティに基づくGRIスタンダードの発想の方が「しっくりくる」という声が聞かれた。気候変動リスクなどが企業の財務に及ぼし得る影響に国内外の投資家がまだ強い関心を示しておらず、むしろ公害や労働条件といった、企業が社会・環境に及ぼす影響そのものへの当局や一般市民の関心の方が根強いというのが、その背景にあるとみられる。
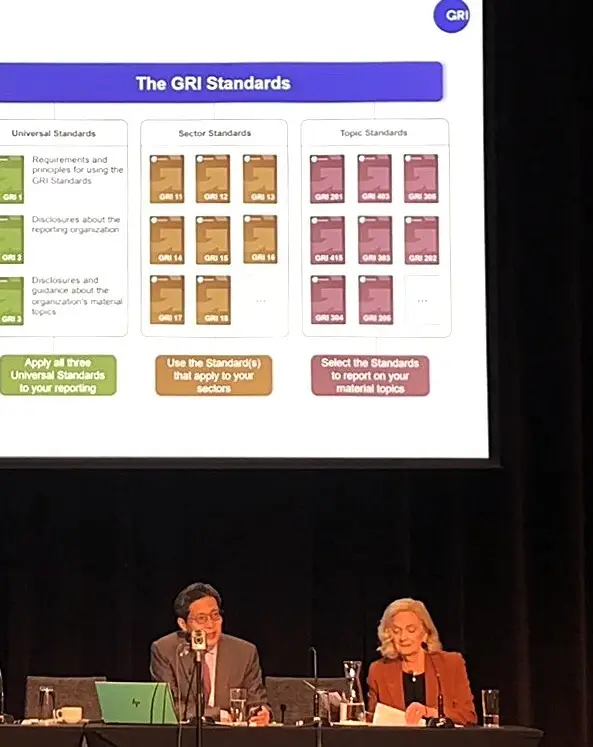 IFASS会合でジェーン・ディプロックGRI監督委員会議長とともに登壇した筆者
(2026年4月、豪メルボルン)
金融安定理事会(FSB)は2024年11月の報告書で、新興・途上国が規制の不確実性・データ不足・コスト負担・知見不足という共通の壁に直面していると指摘*3)、証券監督者国際機構(IOSCO)も同年12月、新興・成長市場向けの能力構築ネットワークを新設して対応に乗り出している*4)。担当者たちの発言は、こうした実装格差の背景にある「そもそも何のための開示か」という優先順位の違いを映しているとみられる。
IFRS S基準採用の濃淡-S2先行、GRIとの併存、翻す国
この温度差は、IFRS S基準の採用状況そのものにも色濃く表れ、ISSBが主張する一様な「グローバル・ベースライン」への収斂とは遠い、多様な姿が浮かび上がる(表)。
一つには、IFRS S基準のうち気候関連開示(S2)だけを先行させ、全般的開示事項(S1)を任意にとどめる国がある。オーストラリア財務省は2024年1月、「climate first, but not only」(気候をまず、しかし気候だけではない)との方針を出し*5)、オーストラリア会計基準審議会(AASB)は同年9月にAASB S2を確定させた。S1が定める一般要求事項のうちS2の運用に必要な部分をS2自体に内包させることで、単独で機能する基準として義務化する一方、一般開示(AASB S1)は当面任意にとどめた。韓国も2026年2月に韓国サステナビリティ開示基準(KSDS)第1号・第2号を公表したが、義務化の対象は気候関連(KSDS2)のみである。韓国サステナビリティ基準委員会(KSSB)は当初、国内法令・政策目標に基づく追加開示を定める第3の基準「KSDS101」の策定を検討していたが、政策環境の変化と企業負担への配慮を理由に最終的に見送った*6)。KSDS101は、気候以外の韓国固有の政策課題について企業が任意に開示できるようにする構想で、産業安全・育児親和経営・人権経営・障害者雇用の各領域における企業の取り組み(子育て支援や働き方関連の指標等)が具体例として想定されていたとみられる*7)。
タイ証券取引委員会(SEC)は2025年11月、上場企業の開示書類(Form 56-1 One Report)をIFRS S1/S2に整合させる改定原則を公表し、SET50(時価総額上位50社)を皮切りに2026年から適用を始める方針を示した。ただし、初期段階では気候関連しかもScope 1・2排出量の開示を優先し、Scope 3排出量やS1が求めるより広い一般項目には経過措置を設けるという*8)。シンガポールも会計企業規制庁(ACRA)とシンガポール取引所規制部門(SGX RegCo)が、IFRS S1/S2をベースとする独自の国内基準(SFRS S1・S2)の導入を進めているが、義務化するのはSFRS S2(気候)のみで、S1(一般開示)は任意にとどめる案が示されている*9)。
台湾では2014年11月、台湾証券取引所(TWSE)と店頭市場タイペイエクスチェンジ(TPEx)がGRIスタンダードに基づく報告書の作成を上場企業に義務づけた(不遵守には罰則もある)*10)。その後、対象となる資本規模の基準を段階的に引き下げ、2025年度(2024年度分)からは全上場企業に適用範囲を広げている。そのうえで、2023年8月にIFRS S1/S2の直接採用も決定し、2026年度から段階適用を開始した*11)。TPExは、GRI報告書(ステークホルダー向けのインパクト情報)と年報内のIFRS章(投資家向けの財務情報)は目的が異なるとして、両者を併存させる方針を明確にしている*12)。事実上、ダブルマテリアリティに基づく開示が制度として義務化された形だ。
一方で、GRIベースの開示から一転してIFRS S基準に翻した国もある。フィリピンは2019年、GRI・IIRC・SASB・TCFDの4枠組みを基礎とする開示指針(SEC MC4-2019)を導入したが、2025年12月にIFRS S基準(PFRS S1/S2)の採用を正式決定し、旧指針を実質的に廃止した。ただし、任意でGRI等を参照して報告する実務自体を妨げるものではない*13)。
また、既存のGRIベースの枠組みにIFRS S基準を組み込んだ折衷型の国もある。マレーシアの国家サステナビリティ報告フレームワーク(NSRF)はIFRS S1/S2をベースラインとしつつ、GRI・SASB・TCFDを統合的に参照する設計とされる*14)。インドネシア勅許会計士協会(IAI)はIFRS Sベースの新基準(PSPK)を策定したが、PSPKとGRIとでは想定する読み手も目的も異なるため、両者を置き換えるのではなく、財務情報はPSPK、インパクト情報はGRIという役割分担のもとで組み合わせて使う統合的な国内報告体系を目指す議論が進んでいる*15)。
香港は、GRIとの棲み分けにはこだわらず、IFRS S基準そのものを軸に据える「ストレートな導入型」に分類できる。香港は香港証券取引所(HKEX)の上場規則にIFRS S2ベースの気候開示を段階的に組み込みつつ、2028年までに香港版のHKFRS S1/S2の完全義務化を目指している*16)。2022年12月と世界に先駆けて気候関連開示を義務化したニュージーランドや、スリランカ、バングラデシュも同様である。
SSBJ上回る適用時期・範囲の法域も-欧米の減速で方針後退も目立つ
適用時期・範囲では、日本のSSBJ基準(プライム市場の時価総額別に2027〜2029年度で段階適用し、最終的な対象は時価総額5,000億円以上)を上回るペースの法域も少なくない。スリランカは2025年1月からIFRS S1/S2を強制適用した*17)。適用範囲の広さで見ても、香港(2028年までにすべての公的説明責任主体へ拡大)、台湾(対象基準は20億台湾元、日本円換算で100億円に満たない水準)、マレーシア(大企業の対象基準は20億リンギット、日本円換算で600億円台)など、日本の最小区分(5,000億円)よりもはるかに小規模な企業まで捕捉する設計の法域が目立つ。対象範囲の広さでは、SSBJ基準はアジア太平洋地域の中でもむしろ慎重な部類に入る。
しかしながら、欧米でのESG規制減速の影響を受け、方針を後退させる国も相次いでいる。シンガポールは2025年8月、非STI構成銘柄(上場企業の8割超を占める中小型株)の気候開示義務化を、当初計画(全上場企業一律で2025事業年度からの適用)から2030事業年度へと実質5年延期した*18)。韓国も、当初2025年としていた義務化開始時期を、最終的には2028年(資産10兆ウォン以上)・2029年(5兆ウォン以上)へと後ろ倒しし、より小規模な企業(2兆ウォン以上)への拡大は「2030年から検討」という留保付きにとどめた*19)。台湾も2026年9月、第3陣で義務化予定の資本額50億元以下の上場企業対象を大幅に減らし、全対象企業を約1,970社から約560社へと大幅に絞り込む見直しを行った*20)。ニュージーランドも2025年10月、上場企業の対象基準を時価総額6,000万NZドルから10億NZドルへと大幅に引き上げる方針を閣議決定し、2026年中の法改正を経て、対象企業数を現在の164社から半分以下に絞り込む見通しだ*21)。
表: アジア太平洋法域でのサステナビリティ開示義務の導入状況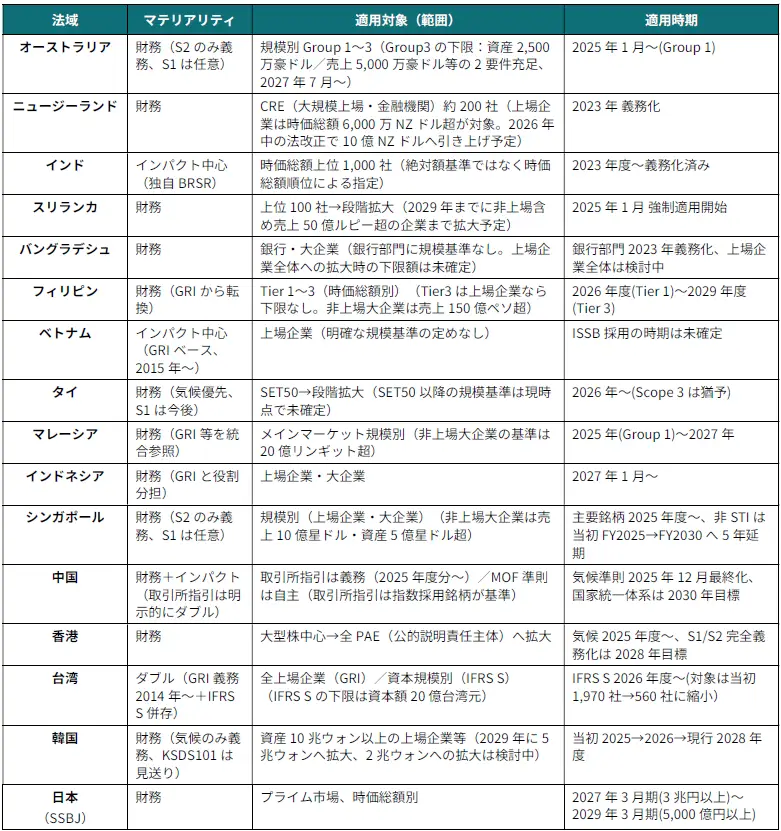 出典:IFRS財団資料*22)、各国当局公表資料(本文注参照)を基にゼロボード作成(2026年9月時点)
独自路線を貫く大国-中国・インドそしてベトナム
アジアの大国に目を転じると、ISSBの重力圏に安易に取り込まれない「独自路線」が際立つ。中国は、財政部(MOF)が「基本準則+具体準則+応用指南」の3層構造からなる企業サステナビリティ開示準則(CSDS)を段階的に整備している。基本準則(試行)は2024年12月に確定したが、対象企業の範囲や義務化の時期はまだ定めておらず、当面は上場・非上場を問わず自主適用にとどまる*23)。気候準則(第1号、試行)は2025年12月に最終化され、IFRS S2と機能的に整合させつつ、企業が環境・社会に与えるインパクト情報の開示もあわせて求める設計になっている*24)。ロードマップは「上場→非上場、大企業→中小企業、定性→定量、自主→義務」の段階を経て、2027年までに主要準則を出揃え、2030年までに国家統一の開示体系をおおむね完成させるとしている。
これとは別に、すでに義務化されている部分もある。上海・深圳・北京の3取引所は2024年4月、主要指数(上証180・科創50・深証100・創業板指数)の構成銘柄と本土・海外の重複上場企業を対象に「上市公司可持続発展報告指引(試行)」を施行し、2025年度分から報告書提出を義務づけた*25)。この取引所指引は、「財務重要性」と「影響重要性」を明示的に両輪に据えた「双重重要性」を採用しており、ガバナンス・戦略・インパクトとリスク及び機会の管理・指標と目標という4本柱で開示を求めている*26)。つまり、財政部の準則が任意の将来の国家標準を目指す一方、取引所の指引はすでに大型上場企業に強制力を持ち、かつ明示的にダブルマテリアリティを採用している、というのが実態である。
ISSB自身は開示準則をダブルマテリアリティと位置づけないものの、中国の枠組みは事実上、財務とインパクトの両輪を組み込んだ設計になっている。識者の間では、これをISSB型・EU型のいずれとも異なる「第三の道」と評する声もある*27)。こうした独自路線を後押しするのは、投資家自身の意識変化でもある。
インドは、従来からのインパクトベースの開示を貫いている。インドの独自路線の背景には、2019年に企業省(MCA)が策定した「責任ある企業行動に関する国家指針」(NGRBC)がある。2011年の旧指針をSDGs・国連ビジネスと人権指導原則(UNGP)に沿って改訂したもので、9つの原則からなる*28)。証券取引委員会(SEBI)はこのNGRBCと旧来のBRR企業責任報告(BRR)を統合する形で2021年に経営責任・サステナビリティ報告(BRSR)を導入し、2023年から時価総額上位1,000社に義務づけている。IFRS S基準とBRSRとの整合度は、専門家の分析で約4割にとどまるとされる*29)。この背景には、気候変動交渉における「共通だが差異ある責任」原則をESG開示にも及ぼすべきだという法的議論*30)や、SEBI自身が2024年の見直しで「対応困難な項目」「コンプライアンス負担が開示価値を上回る項目」を洗い出し、負担軽減を優先した経緯がある*31)。財務マテリアリティ一本槍のグローバル基準を、途上国の実情に合わせてどこまで調整するかという実務的な問題意識が、独自路線の一因になっているとみられる。
ベトナムも2015年10月、財務省がGRI基準(当時のG4)を土台とする上場企業向けの環境・社会情報開示指針(Circular 155/2015/TT-BTC)を公表し、2016年から年次開示を義務化した*32)。2021年1月からはGHG排出量(直接・間接)の開示等を追加したCircular 96/2020/TT-BTCに置き換えられており、GRIベースの開示実務が10年以上にわたって定着している。ISSB基準そのものの採用ロードマップは今のところ明確でない。
欧州発の規制減速でも消えない重力-「規制の輸出」の狙う中国
アジアのサステナビリティ開示にとってもう一つの動力源が、欧州のグリーンディール関連規制群である。企業サステナビリティ報告指令(CSRD)と企業サステナビリティ・デューデリジェンス指令(CSDDD)は、2025〜2026年の「オムニバス」簡素化により、対象閾値が大幅に引き上げられ、義務化対象の企業が絞り込まれた。デューデリジェンスの範囲は、サプライチェーン全体から直接の取引先(Tier1)中心へと縮小し、適用開始は2029年7月まで後ろ倒しされた*33)。パーム油等を対象とする欧州森林破壊防止規則(EUDR)も適用が繰り返し延期され、現在は中大規模事業者が2026年12月、零細・小規模事業者が2027年6月からとされる*34)。炭素国境調整メカニズム(CBAM)は2026年1月から確定期間に入り、鉄鋼・アルミ・セメント等の輸入品に製品1トン当たりの体化排出量(embedded carbon)データの提出が求められる*35)。エコデザイン規則(ESPR)も、電池に続いて鉄鋼・繊維・家具等の製品群から段階的に運用が始まる*36)。
バングラデシュの縫製産業のように、EUの大口顧客向け輸出に依存する業種は、法制化のスケジュールを待たずに契約条項を通じた対応圧力に直面している。興味深いのは、それへの対応がもはや「欧州から言われて仕方なく」という受け身の話にとどまらない点である。タイでは、司法省が2025年7月に意見公募を始めた「責任ある企業行動促進法」(人権・環境デューデリジェンス法案)の法制化作業が進んでおり、大企業(製造業は年商5億バーツ超等)にサプライチェーン上の人権・環境デューデリジェンスを義務づけ、違反には行政罰(50万〜500万バーツ)を科す設計になっている*37)。韓国でも、従業員1,000人超または売上5,000億ウォン超の企業を対象に人権・環境リスクの体系的な防止と年次報告を義務づける法案が2025年11月に国会へ提出されている*38)。インドネシアは「ビジネスと人権に関する国家戦略」を土台に、人権基準の順守を企業に求め違反には制裁を科す新規則を2028年に施行する見通しだ*39)。マレーシアも「ビジネスと人権に関する国家行動計画2025-2030」の一環として、企業のデューデリジェンス規則の策定を計画している*40)。
中国の生態環境部(MEE)は2025年5月、他14省庁と共同で「国家気候変動対応標準体系構築計画」を公表し、リチウム電池・新エネルギー車・電子電機製品を優先分野に、製品カーボンフットプリント(PCF)に関する国家標準45件を新設・改訂する方針を示した。2024年8月には算定手法を定める国家標準「GB/T 24067-2024」が、2025年1月にはPCF算定基準の策定指針が、それぞれすでに公表されている*41)。中国国内の大手上場企業の間では、上海・深圳証券取引所の開示指針への対応を理由に、取引先(欧州のサプライヤーを含む)にサステナビリティデータの提供を求める動きも広がっている*42)。中国が独自のライフサイクル評価(LCA)基準やGHG排出量開示の枠組みを整備しているのは、規制対応であると同時に、こうした欧州規制の間接的な波及を先取りする動きと見ることができる。
似て非なる各法域の要求-ダブルマテリアリティに基づく開示対応が不可欠
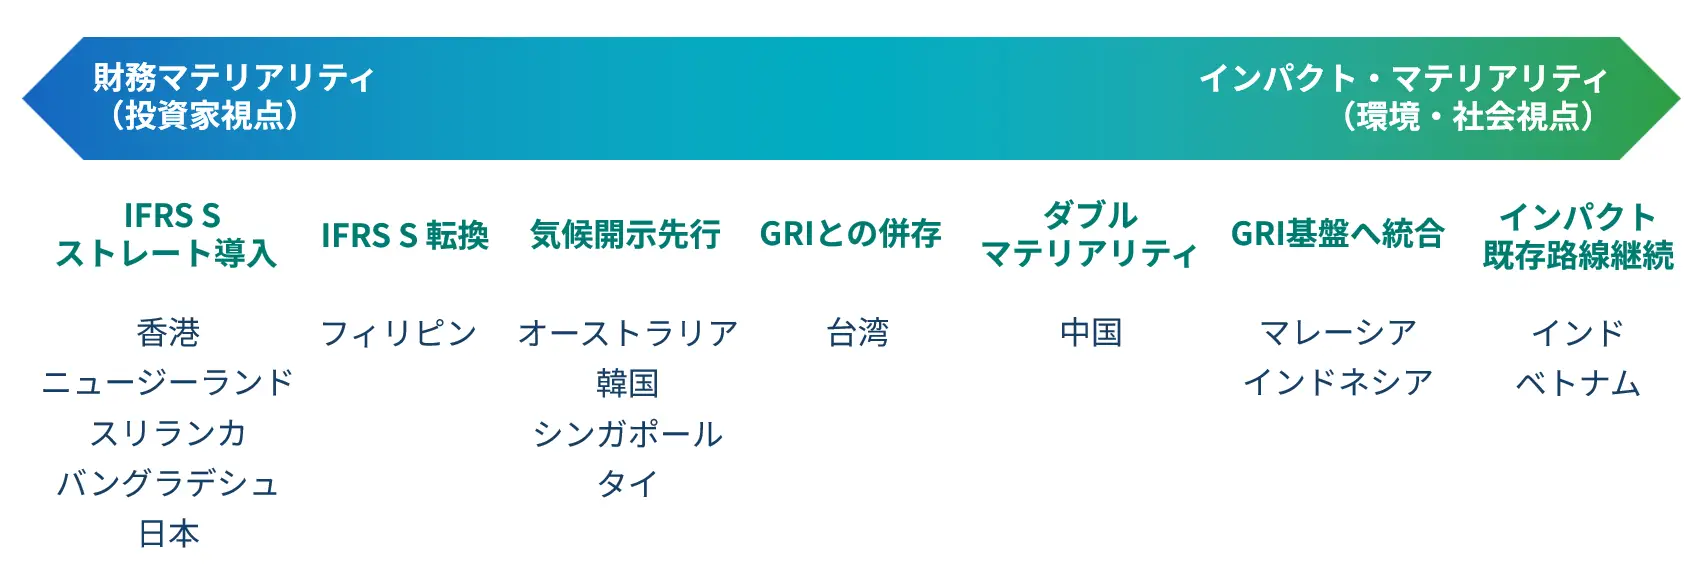
以上を俯瞰すると、アジア太平洋の開示制度は、①IFRS Sのストレート導入型(香港、ニュージーランド、スリランカ、バングラデシュ)、②IFRS Sへの転換型(フィリピン)、③S2先行型(オーストラリア、韓国、シンガポール、タイ)、④GRIとの制度的併存型(台湾)、⑤GRI基盤への統合型(マレーシア、インドネシア)、⑥インパクトベースの既存路線継続(インド、ベトナム)、⑦ダブルマテリアリティベースの独自路線(中国)という7つの類型に大別できる(図1)。日本のSSBJ基準は、GRIやESRSの参照を認めつつも、財務マテリアリティに完全に立脚する設計思想において、①のストレート導入型に位置付けられるだろう。
図1: マテリアリティ・スペクトラムで見た各法域の開示制度の位置づけ
 ゼロボード作成
この多様性は、ISSBが掲げる「グローバル・ベースライン」の理念と、各法域が置かれた資本市場の成熟度・産業構造・政治的優先順位との緊張関係を映している。しかし、これを単なる「基準の乱立」と読むのは適切ではないと筆者は考える。むしろ重要なのは、インパクト情報が翻って財務上のリスク・機会の特定に資するという視点である。公害・労働条件・生物多様性の毀損といった社会・環境へのインパクトは、規制強化・不買運動・訴訟リスク・許認可の停止といった経路を通じて、遅かれ早かれ企業の財務にも跳ね返る。何が法律上義務づけられているかにかかわらず、財務リスクを正確に特定するためには、インパクト情報を踏まえたダブルマテリアリティに基づく情報収集・分析が欠かせない。今後の課題は、開示基準の相互運用性を高める中で、この「インパクトは巡りめぐって財務に効く」という論理を、具体的な開示要求としてどう制度に落とし込んでいくかという点にある。
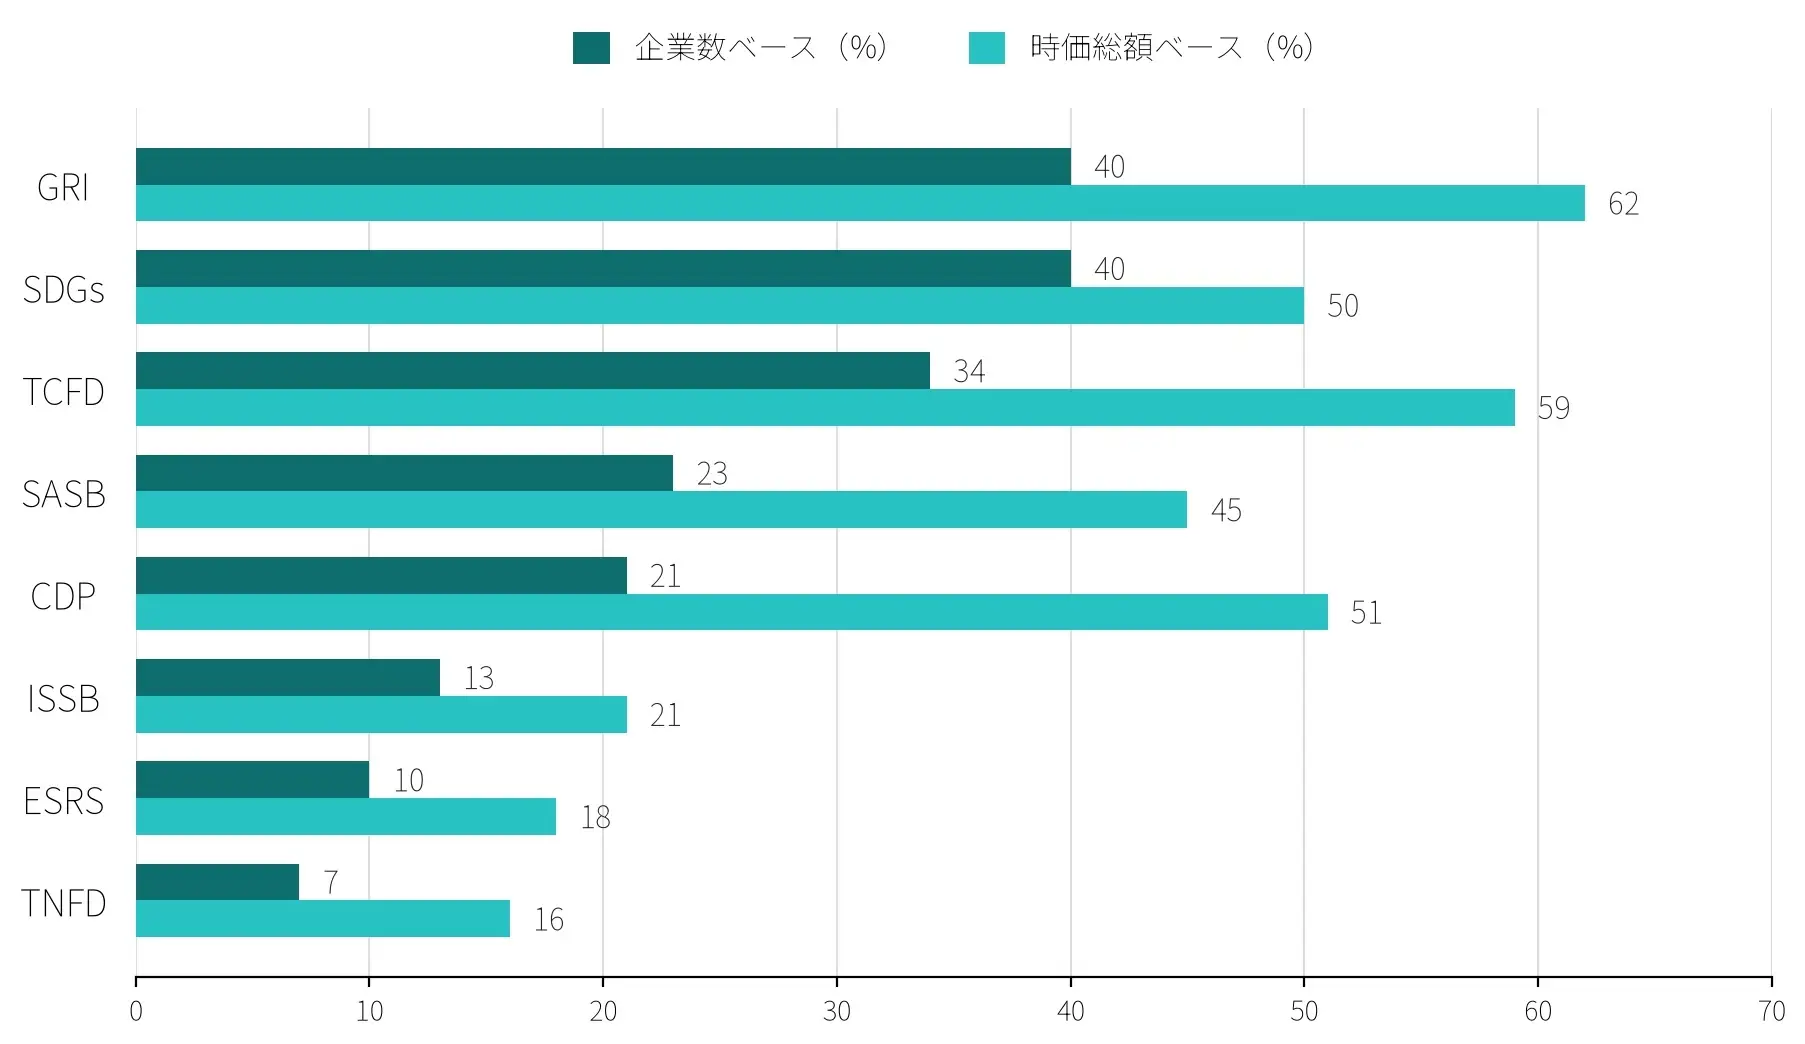
GRIが2026年6月に公表した調査結果は、この構図を裏付けている。時価総額2.5億ドル超の上場企業14,682社(132法域)を分析したところ、世界の大企業の40%がGRIスタンダードを使用し、時価総額換算では世界全体の62%をGRI利用企業が占めていた。とりわけアジアでの浸透は際立っており、台湾は95%、シンガポールは76%、マレーシアは70%の上場企業がGRIを使用している(日本は32%)*43)。IFRS S基準を適用する企業の80%、ESRSを適用する企業の70%が、それぞれGRIも併用している。つまり、IFRS S基準の普及は、GRIを置き換えるどころか、多くの企業にとって「両方使う」ことが標準的な選択になりつつあることを示している(図2)。
図2: 世界の上場企業によるサステナビリティ開示フレームワークの使用率
 出典: GRI調査*43)
日本企業の実務対応ポイント
各国がIFRS S基準の採用に踏み切ることは、日本企業にとって朗報でもある。サプライチェーンを構成するアジア各法域の取引先から、GHG排出量をはじめとする定量データを、より標準化された形で入手しやすくなる可能性が高いからだ。
一方で油断は禁物である。東アジア・ASEANのサプライチェーンのハブとなる企業が自社のサプライヤーにどのような開示基準・データ粒度を要求してくるかは、当該企業自身がGRI準拠・IFRS S準拠・両者併存(あるいはESRS準拠)のいずれに軸足を置くかによって大きく左右される。台湾のTSMCは自らサプライヤー行動規範や「GHG削減・除去・中立(GREEN)協定」を通じて上流の調達先(日本企業を含む)にGHGデータや再エネ調達目標を課しており、これは欧州を含む自社の顧客の将来の期待を先取りする形で独自の調達基準を築いていると考えられる*44)。日本企業は、自社がサプライチェーンとして組み込まれている海外企業がどの基準に向かおうとしているかを継続的に注視し、要求されるデータの粒度・保証水準の変化に機敏に対応する必要がある。
多くの日本企業は今、SSBJ基準への対応に追われているだろう。しかし、前回の弊欄で紹介したEU域外企業向け開示基準案であるESRS-40a*45)にも見られるように、海外の潮流は決してインパクト情報を軽視する方向に向かっているわけではない。極端な仮定だが、財務マテリアリティのみの開示が普及すれば、各企業は気候変動によって自社に起こりうるリスク(と機会)ばかりに注意を払い、下手をするとその原因となるGHG排出自体に誰も目を向けないという本末転倒な話になりかねない。
アジアの新興国でいまだ根強く支持されているインパクト・マテリアリティの発想を「時代遅れ」と切り捨てるのではなく、日本企業がこれまでGRIスタンダードの活用を通じて培ってきたインパクト情報の蓄積を土台に、財務的リスク・機会を分析・開示する両輪の対応を着実に進めることが、今後グローバルな市場を生き抜く上での実務的な要諦になるだろう。
[注記] 本稿は筆者個人の見解であり、GRIおよびGSSBの公式見解を示すものではありません。
*1) IFRS Foundation, “Use of IFRS Sustainability Disclosure Standards by jurisdiction”, 24 September 2026. https://www.ifrs.org/ifrs-sustainability-disclosure-standards-around-the-world/use-by-jurisdiction
*2) IFRS Foundation, “ISSB agrees on the proposed way forward for nature-related disclosures”, 22 April 2026. https://www.ifrs.org/news-and-events/news/2026/05/issb-agrees-proposed-way-forward-nature-related-disclosures
*3) Financial Stability Board, “FSB reports on progress towards globally consistent and comparable climate-related disclosures”, 12 November 2024. https://www.fsb.org/2024/11/fsb-reports-on-progress-towards-globally-consistent-and-comparable-climate-related-disclosures
*4) IFRS Foundation, “IOSCO’s GEM Committee launches a dedicated Network to support its members in the adoption or other use of ISSB Standards”, 18 December 2024. https://www.ifrs.org/news-and-events/news/2024/12/iosco-gem-launches-support-network-issb-standards
*5) Australian Accounting Standards Board (AASB), An Overview of Australian Sustainability Reporting Standards, April 2025. https://aasb.gov.au/media/xpilzp2e/overviewofasrs_04-25.pdf
*6) Persefoni, “KSDS: Korea's ISSB-Aligned Sustainability Reporting Standards, Explained”, 12 May 2026. https://www.persefoni.com/blog/ksds-korea-sustainability-reporting-standards
*7) Zevero, “An Introduction to Korea's Sustainability Reporting (KSDS)”, 14 August 2026. https://www.zevero.earth/blog/south-korea-sustainability-reporting-ksds
*8) Securities and Exchange Commission (SEC), Thailand, Public Consultation on the Principle of Thailand Sustainability Disclosure Roadmap regarding International Sustainability Standards (ISSB Roadmap), 19 November 2025. https://www.sec.or.th/Documents/PHS/Main/1030/hearing502567en.pdf
*9) Accounting and Corporate Regulatory Authority, Singapore, “Public Consultation on Singapore's Sustainability Disclosure Standards”, 27 July 2026. https://www.acra.gov.sg/public-consultations/public-consultation-on-singapore-s-sustainability-disclosure-standards
*10) 臺灣證券交易所「上市公司編製與申報永續報告書作業辦法」問答集、2025年4月30日 https://cgc.twse.com.tw/static/20250505/8a828e1795f53c6401969f984c520023_上市公司編製與申報永續報告書作業辦法問答集_1140430.pdf
*11) Financial Supervisory Commission, Republic of China (Taiwan), “The Financial Supervisory Commission (FSC) releases the roadmap for Taiwan listed companies to align with IFRS Sustainability Disclosure Standards”, news release, 17 August 2023. https://www.fsc.gov.tw/en/home.jsp?id=54&parentpath=0,2&mcustomize=multimessage_view.jsp&dataserno=202308180001&dtable=News
*12) 台湾証券櫃檯買賣中心(TPEx)「IFRS永續準則問答集」、2025年4月2日 https://isds.tpex.org.tw/download/20250402IFRS%E6%B0%B8%E7%BA%8C%E6%BA%96%E5%89%87%E5%95%8F%E7%AD%94%E9%9B%86.pdf
*13) P&A Grant Thornton, “Adoption of PFRS Sustainability Disclosures and Issuance of Reporting Guidelines”, 6 February 2026. https://www.grantthornton.com.ph/technical-alerts/sustainability-alert/2025/adoption-of-pfrs-sustainability-disclosures-and-issuance-of-reporting-guidelines
*14) Securities Commission Malaysia, “National Sustainability Reporting Framework”. https://www.sc.com.my/nsrf
*15) Amrie Firmansyah, “Harmonisasi PSPK 1-2 dan GRI Standards: Menuju sistem pelaporan keberlanjutan nasional yang terintegrasi”, Jurnalku, Vol. 5, No. 3, pp. 211–232, 9 December 2025. https://jurnalku.org/index.php/jurnalku/article/view/1860
*16) Financial Services and the Treasury Bureau, Hong Kong, Roadmap on Sustainability Disclosure in Hong Kong: Ambition, Assurance,. Enablement, December 2024. https://www.fstb.gov.hk/fsb/en/publication/report/docs/FSTB_Roadmap2024_eBooklet_EN.pdf
*17) IFRS Foundation, Jurisdictional Profile: Sri Lanka, 12 June 2025. https://www.ifrs.org/content/dam/ifrs/publications/sustainability-jurisdictions/pdf-profiles/sri-lanka-ifrs-profile.pdf
*18) Accounting and Corporate Regulatory Authority, Singapore, “Extended timelines for most climate reporting requirements to support companies”, news announcement, 25 August 2025. https://www.acra.gov.sg/news-events/news-announcements/887
*19) Seoul Economic Daily, “Korea to Mandate ESG Disclosure from 2028 for Large Listed Firms”, 8 July 2026. https://en.sedaily.com/finance/2026/07/08/korea-to-mandate-esg-disclosure-from-2028-for-large-listed
*20) 中央通訊社(CNA)「永續揭露門檻調整 金管會:強制適用家數降至560家」2026年9月23日 https://www.cna.com.tw/news/afe/202609230320.aspx
*21) Bell Gully, “Major reforms to New Zealand climate-related disclosures regime”, 22 October 2025. https://www.bellgully.com/insights/major-reforms-to-new-zealand-climate-related-disclosures-regime
*22) IFRS Foundation, “Use of IFRS Sustainability Disclosure Standards by jurisdiction”, 24 September 2026. https://www.ifrs.org/ifrs-sustainability-disclosure-standards-around-the-world/use-by-jurisdiction
*23) 中国財政部会計司「财政部会计司有关负责人就《企业可持续披露准则——基本准则(试行)》答记者问」、2024年12月17日 http://kjs.mof.gov.cn/zhengcejiedu/202412/t20241216_3949760.htm
*24) 中国財政部会計司「财政部会计司有关负责人就印发《企业可持续披露准则第1号——气候(试行)》答记者」、2025年12月25日 http://kjs.mof.gov.cn/zhengcejiedu/202512/t20251225_3980203.htm
*25) KPMG China, “China stock exchanges mandate sustainability report for larger listed entities”, 20 April 2024. https://kpmg.com/cn/en/home/insights/2024/04/china-stock-exchanges-mandate-sustainability-report-for-larger-listed-entities.html
*26) Corporate Disclosures, “China proposes double materiality ESG reporting framework”, 14 February 2024. https://www.corporatedisclosures.org/content/top-stories/china-proposes-double-materiality-esg-reporting-framework.html
*27) Liu, Q. et al.,“China’s new climate disclosure paradigm: A ‘Third Way’ for global sustainability governance”, available at SSRN, 14 March 2026. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6412549
*28) Ministry of Corporate Affairs, India, National Guidelines on Responsible Business Conduct, 15 March 2019. https://iica.nic.in/images/National-Guidelines-on-Responsible%20Business%20Conduct.pdf
*29) Observer Research Foundation, “Enhancing the interoperability of India's business sustainability reporting with international standards”, Issue Brief, January 2026. https://www.orfonline.org/research/enhancing-the-interoperability-of-india-s-business-sustainability-reporting-with-international-standards
*30) Rajagopala, B.C., “Climate Change, Sustainable Development, and the Principle of Common but Differentiated Responsibilities – An Indian Perspective”, Indian Journal of Projects, Infrastructure and Energy Law, 15 March 2023. https://ijpiel.com/index.php/2023/03/15/climate-change-sustainable-development-and-the-principle-of-common-but-differentiated-responsibilities-an-indian-perspective
*31) Securities and Exchange Board of India (SEBI), “Facilitating ease of doing business with respect to Business Responsibility and Sustainability Report (BRSR): Amendment to SEBI (Listing Obligations and Disclosure Requirements) Regulations, 2015 and issuance of circular”, board meeting agenda paper, December 2024. https://www.sebi.gov.in/sebi_data/meetingfiles/dec-2024/1735040682024_1.pdf
*32) Ministry of Finance, Vietnam, Guidelines for Information Disclosure on Securities Market (Circular 155/2015/TT-BTC), 6 October 2015; https://english.luatvietnam.vn/circular-no-155-2015-tt-btc-dated-october-06-2015-of-the-ministry-of-finance-guiding-the-disclosure-of-information-on-the-securities-market-99216-doc1.html
*33) Clifford Chance, “Omnibus I - the European Union concludes CSDDD and CSRD reforms”, blog, 24 February 2026. https://www.cliffordchance.com/insights/resources/blogs/business-and-human-rights-insights/2026/02/omnibus-i-the-european-union-concludes-csddd-and-csrd-reforms.html
*34) Palm Oil Magazine, “European Parliament simplifies EUDR, palm oil compliance deadline extended to 2027”, 23 September 2026. https://www.palmoilmagazine.com/eudr/2026/09/23/european-parliament-simplifies-eudr-palm-oil-compliance-deadline-extended-to-2027
*35) European Commission, “Start of the definitive period of the CBAM in the EU”, news, 28 January 2026. https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu
*36) Devera, “Ecodesign Regulation (ESPR): A Complete 2026 Guide”, 2026. https://devera.ai/resources/ecodesign-regulation-espr-a-complete-2026-guide
*37) Tilleke & Gibbins, “Thailand preparing Human Rights and Environmental Due Diligence Bill”, 6 January 2026. https://www.tilleke.com/insights/thailand-preparing-human-rights-and-environmental-due-diligence-bill/10
*38) Business & Human Rights Resource Centre, “S. Korea: Third bill on mandatory human rights and environmental due diligence proposed in National Assembly”, 12 November 2025. https://www.business-humanrights.org/pt/%C3%BAltimas-not%C3%ADcias/s-korea-third-bill-on-mandatory-human-rights-and-environmental-due-diligence-proposed-in-national-assembly
*39) Sustainalytics, “Eyes on Asia: How the region is advancing on human rights due diligence”, 12 December 2025. https://www.sustainalytics.com/esg-research/resource/investors-esg-blog/eyes-on-asia--how-the-region-is-advancing-on-human-rights-due-diligence
*40) PwC Malaysia, “Implementing Malaysia's National Action Plan on Business and Human Rights (NAPBHR)”, 10 December 2025. https://www.pwc.com/my/en/perspective/esg/251210-implementing-malaysia-national-action-plan.html
*41) 中国生態環境部(MEE)「关于印发《国家应对气候变化标准体系建设方案》的通知」2025年5月28日https://www.mee.gov.cn/xxgk2018/xxgk/xxgk03/202505/t20250530_1120372.html : MEE「我国碳足迹核算通则国家标准GB/T 24067-2024《温室气体 产品碳足迹 量化要求和指南》发布」2024年9月10日 https://www.mee.gov.cn/xxgk/hjyw/202409/t20240910_1085619.shtml ; 中国中央人民政府「关于印发《产品碳足迹核算标准编制工作指引》的通知」2024年12月28日 https://www.gov.cn/zhengce/zhengceku/202501/content_6996538.htm
*42) Fiegenbaum Solutions, “China's Corporate Sustainability Disclosure Standards (CSDS): What applies from 30 April 2026”, 17 September 2026. https://www.fiegenbaum.solutions/en/blog/china-esg-reporting-requirements-2026-european-companies
*43) Global Reporting Initiative (GRI), The State of Sustainability Reporting: Global trends in the GRI Standards 2025, June 2026. https://www.globalreporting.org/media/dmqbst33/gri-state-of-sustainability-reporting.pdf
*44) Taiwan Semiconductor Manufacturing Company (TSMC), Supplier Sustainability Standards, v3.0, 6 July 2026. https://esg.tsmc.com/en-US/file/public/Supplier_Sustainability_Standards_e.pdf ; TSMC, “TSMC commits to ambitious carbon reduction path in line with Science Based Targets Initiative”, press release, 22 April 2025. https://pr.tsmc.com/english/news/3227
*45) European Financial Reporting Advisory Group (EFRAG), “ESRS for Certain Non-EU Undertakings in accordance with Article 40a of the Accounting Directive”, 23 July 2026. https://www.efrag.org/en/esrs-for-certain-noneu-undertakings-in-accordance-with-article-40a-of-the-accounting-directive
関連記事
開催中のウェビナー
-
【録画配信】【ソコテック共催】安心してSSBJ開示を迎えるために―GHGデータ管理と保証準備の実務―
場所:オンライン(Teams開催)参加費:無料 -
【録画配信】対岸の火事ではない──サプライチェーンが経営課題になる理由 〜夫馬賢治氏に聞く、企業はどう備え、どう動くことができたのか〜
場所:オンライン(Zoom)参加費:無料 -
対岸の火事ではない──サプライチェーンが経営課題になる理由 〜夫馬賢治氏に聞く、企業はどう備え、どう動くことができたのか〜
場所:オンライン(Zoom)参加費:無料 -
【経団連後援】社会をサステナブルにするために、AIは何ができるのか?〜ゼロボード設立5周年記念カンファレンス「The Zeroboard Day 2026」〜
場所:オンライン(Zoom)※後日アーカイブ配信予定参加費:無料