COP17を前に動いた自然関連基準 ー「測る」「評価する」「目標を立てる」「開示する」「資金を動かす」が一本の回路に


グローバル・サステナビリティ基準審議会(GSSB)副議長
GHGプロトコル専門作業部会(TWG)メンバー
ゼロボード総研所長 待場 智雄
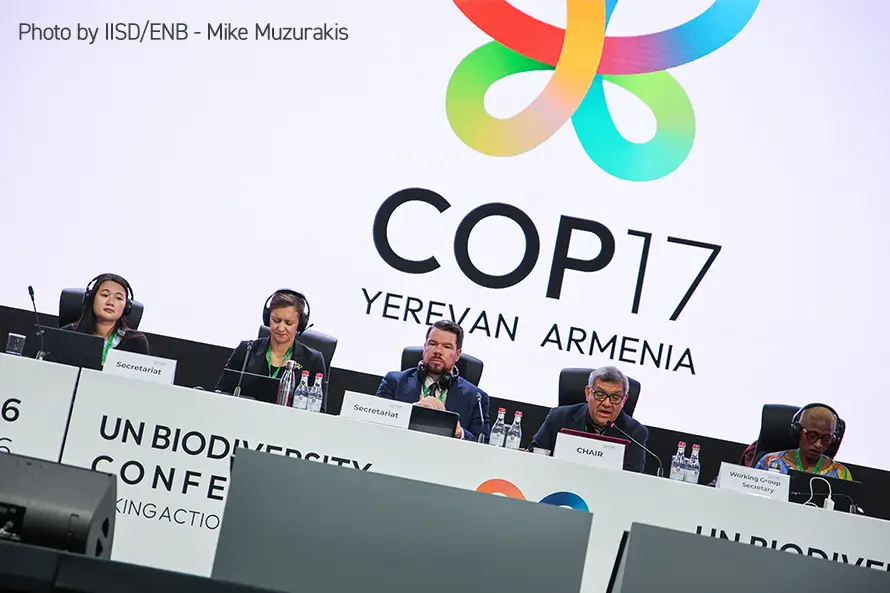
2026年7月に熊本で開かれた「第2回グローバル・ネイチャーポジティブ・サミット」で、理念から実行へという意気込みが醸成される中で、生物多様性に関して「どう測り、何を開示し、どう資本配分につなげるか」という現実的な問いが実務者には突きつけられた*1)。その問いに対する答えのヒントが、10月19日から31日までアルメニアのエレバンで開かれた生物多様性条約第17回締約国会議(COP17)を機に一気に公開された。10月13日には、ネイチャー・ポジティブ・イニシアティブ(NPI)の「自然の状態」指標、自然関連財務情報開示タスクフォース(TNFD)の評価手法LEAP 2.0、科学に基づく自然目標ネットワーク(SBTN)の企業向け手法SBTs for Nature 2.0が一斉に発表された*2) *3) *4)。10月22日には国際サステナビリティ基準審議会(ISSB)が自然関連開示の実務記述書(Practice Statement)の公開草案を公表して意見募集を始め*5)、25日には生物多様性クレジット国際諮問パネル(IAPB)が自然クレジット市場の3つのスタンダード草案を公表した*6)。
個々の文書だけに注目すると、似た略称と概念が並び、全体像がつかみにくい。本稿では、①それぞれの文書の内容、②互いにどう関連し補完し合うのか、③いずれ規制につながっていくのか、④日本企業はどう対応すべきか、⑤公開草案へのコメントのポイント、の順に整理する。ISSBとIAPBの文書はいずれも草案であり、今後変わりうることに留意されたい。
出そろった5つの文書
まず、表1にそれぞれ性格が異なる5つの文書の特徴を概説し、続けて詳細を記す。
表1 2026年10月に公表された5つの自然関連文書
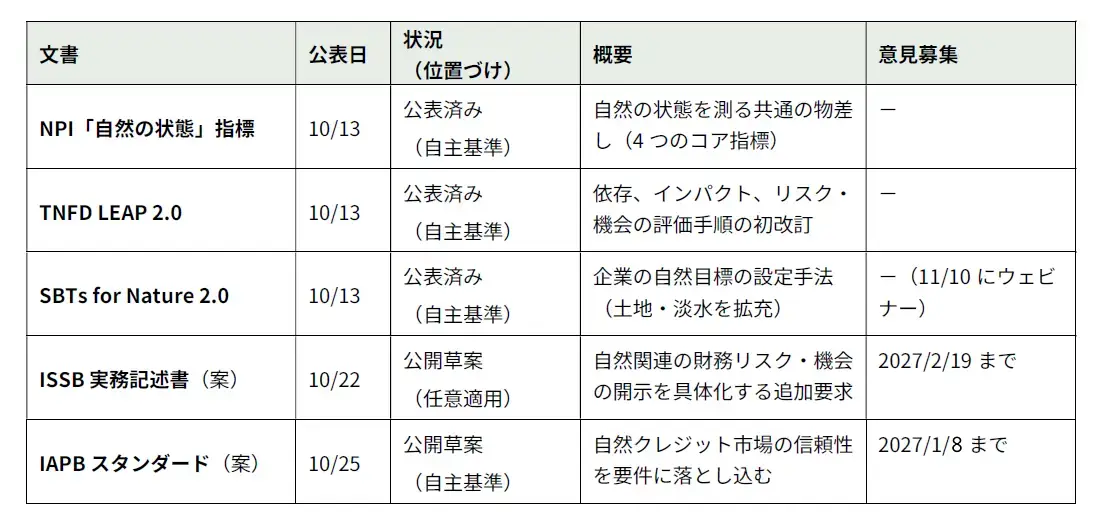 出所: NPI*2)、TNFD*3)、SBTN*4)、ISSB*5)、IAPB*6)資料を基にゼロボード作成
① NPI:自然の損失・回復を測る共通の物差し
NPIは、2020年を基準年に、2030年までの損失の停止・反転、2050年の回復というネイチャー・ポジティブの時間軸のもとで、自然の状態を測る共通の指標群を公表した*2)。600を超える既存の指標を整理し、4つのコア指標に集約したのが特徴である。4つは、生態系の面積、生態系の状態、種の絶滅リスク、種の個体数であり、それぞれにつき、サイトとランドスケープ(シースケープ)の両スケールで測る指標が定められ、計8指標となる。ただし、ランドスケープの種の個体数は、データ整備が途上のため、可能な範囲での測定とされている(図1)。公表文書は、指標本体、初期の測定ガイダンス、技術報告書の3点。2025年のパイロットには29社・6業種・23カ国の50を超えるサイトが参加し、日本企業(キリンホールディングス、王子ホールディングス、MS&ADインシュアランスグループホールディングス)*2)も加わった。
図1 NPI「自然の状態」の4つのコア指標と8指標
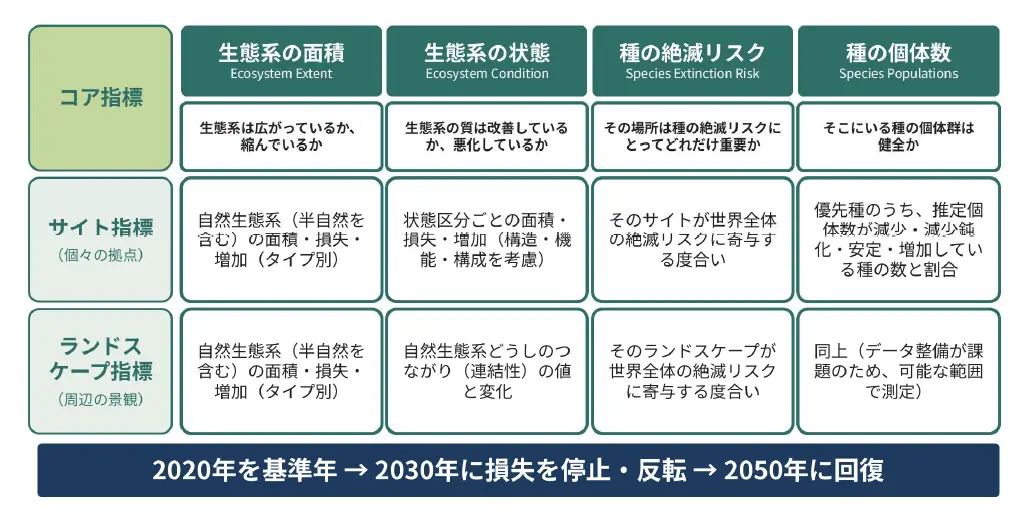 出所: NPI, State of Nature Indicators and Metrics および Technical Output Report*2) を基にゼロボード作成気候変動にはGHG排出量という共通の物差しがあるのに対し、自然には数百の指標が並立し、これまで何をもって回復とするかの共通理解がなかった。その空白を埋める起点が示された意義は大きい。ただし、整備が最も進んでいるのは陸域で、海洋は別途開発中である*2)。ガイダンスも「進化する文書」とされ、これから企業やステークホルダーが共に育てていく枠組みとして付き合う必要がある。
② TNFD LEAP 2.0:「測る」を評価の手順に組み込む
TNFDは、2023年9月の提言とともに公表した評価手法LEAP(Locate [発見する]・Evaluate [診断する]・Assess [評価する]・Prepare [開示準備する])の初の改訂版を公表した*3)。4つのフェーズの構造は変わらず、市場の意見を踏まえた更新が加わる。最も大きな更新は、依存・インパクトの評価に「自然の状態の測定」、すなわちNPI指標を組み込んだことである。そのほか、「環境犯罪」(違法伐採、違法漁業、野生生物の違法取引、廃棄物の不法投棄など、自然に害を与える違法行為)の考慮、外来種の測定に関する新ガイダンス、リスク評価と自然関連の機会に関するガイダンスの拡充、金融機関のポートフォリオ評価、移行計画とランドスケープアプローチ(個社の敷地内にとどまらず、流域や里山など地域の景観単位で複数の主体が連携して自然を管理する考え方)への自然の組み込みが加わった(表2)*3)。
表2 LEAP 2.0の主な更新点(4つのフェーズ構造は変更なし)
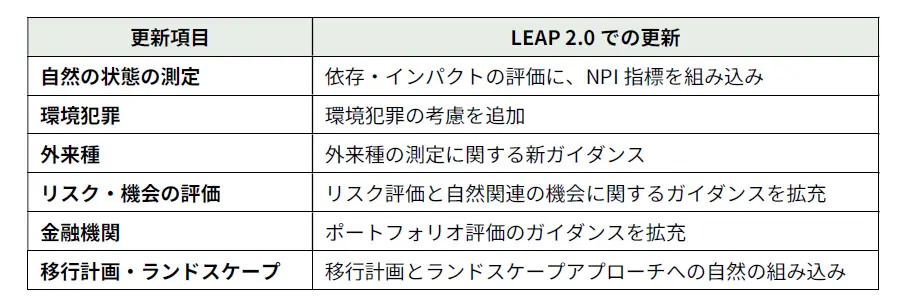 出所: TNFD, Introducing TNFD LEAP v2.0*3) を基にゼロボード作成
TNFDの提言に沿った開示は、すでに世界で1,000を超える組織に広がっているとされる*7)。LEAPは、すでにTNFD開示を行う多くの企業が使っている評価の手順である。今回の改訂で、この手順の中で使う「自然の状態」の物差しがNPI指標にそろった。企業は、これまでのLEAPの進め方を変えずに、共通の物差しで自然の状態を評価できるようになる。TNFDは2026年末で技術作業プログラムを終え、自然関連の基準設定はISSBが引き継ぐとする。一方、LEAPについては、国際標準化機構(ISO)がLEAP 2.0をもとにした規格の開発を承認し、TNFDも開発に貢献するとしている*7) *8)。評価の手順が民間の枠組みから国際規格へ引き上げられる動きとして、注目される。
③ SBTs for Nature 2.0:目標設定を使いやすくし、NPI指標も取り込む
SBTNは、厳格さと場所に根ざしたアプローチを保ちつつ、実務での使いやすさを高める位置づけで、企業向けの目標設定手法SBTs for Natureの改訂バージョン(2.0)を公開した*4)。NPIの発表資料によれば、SBTs for Nature 2.0はNPI指標を統合している*2)。
主な変更点は次のとおりである。Step 1・2(評価・優先順位付け)では、既存のデータ・開示を活用しやすくし、環境圧力の対象を広げ、自然への依存の考慮を明確にした。Step 3(目標設定)は、淡水・土地・海洋の3つの領域で更新された。淡水では、地下水の目標設定を強化し、農薬による水質影響まで対象を広げた。土地では、「土地フットプリント削減」を土地の面積と質を扱う「作業地の再生・回復」目標に統合し、鉱業・インフラ・建設向けの経路と算定ガイダンス「AGILE」*9)を加えた。海洋では、水産物目標を3社が9月に採択し、10月からは誰でも認証を申請できる。Step 4(行動)には、対応策のデータベースと行動計画のテンプレートが加わったが、認証の対象ではない*4)。認証済みの作業は5年間有効で、旧版の認証サービスはStep 1・2と土地が2027年4月、淡水(v1.1)が2027年6月まで使える(表3)*4)。
表3 SBTs for Nature 2.0の主な変更点
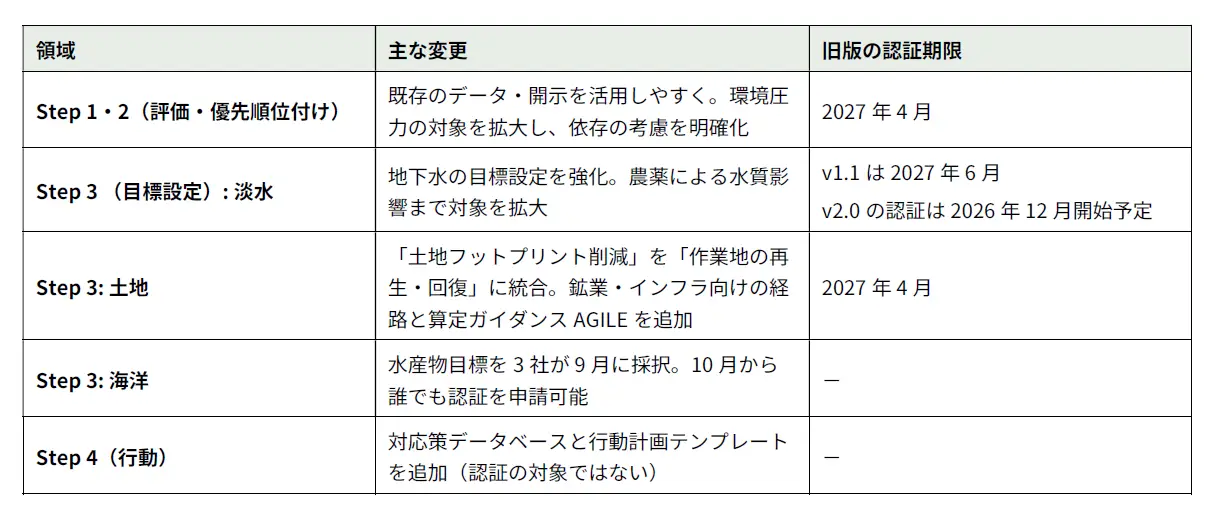 出所: SBTN, SBTs for Nature 2.0*4) を基にゼロボード作成
④ ISSB実務記述書案:自然を財務リスク・機会として投資家に伝える
10月22日に公表された「IFRSサステナビリティ開示実務記述書第1号 自然関連開示」の公開草案(ISSB/ED/2026/1)は、ISSBが4月の理事会で、新しい基準(S3)ではなく、全般的要求事項(S1)を補足する実務記述書(Practice Statement)で進めると決めたのを受けて開発されたものである。もともとS1は、気候に限らず、企業の見通しに影響しうるサステナビリティ関連のリスク・機会(自然を含む)の開示を、全般的要求事項として求めてきた。実務記述書は新たな義務を設けるものではなく、この要求の適用を補足するものである*5)*10)。意見募集は2027年2月19日まで*5)。
実務記述書は基準ではなく、IFRS S1・S2への準拠を表明するのに実務記述書の適用は必須ではない。だが、適用する場合は、S1・S2と同時に適用し、両方への準拠を表明する。今後実務記述書の適用を義務づけるかどうかは各法域の判断に委ねられ、将来的には、基準(S1の付録を含む)に格上げされる可能性も残されている*5)。
中身は、S1の4つの柱(ガバナンス、戦略、リスク管理、指標と目標)に沿った追加要求となっている(図2)。全体に共通するのは、所在地(ロケーション)の考慮と、先住民族・地域コミュニティ・影響を受けるステークホルダーとの関わりを開示に織り込むことだ。戦略では、自然関連のシナリオ分析によるレジリエンス評価を求める。指標では、自然関連リスクに脆弱な資産・事業活動の金額と割合、および自然関連の機会に整合する資産・事業活動の金額と割合の開示を求める。目標には、対象、所在地、法規制との関係を示すことを求める。
図2 ISSB実務記述書案の構成――4つの柱に沿った追加要求
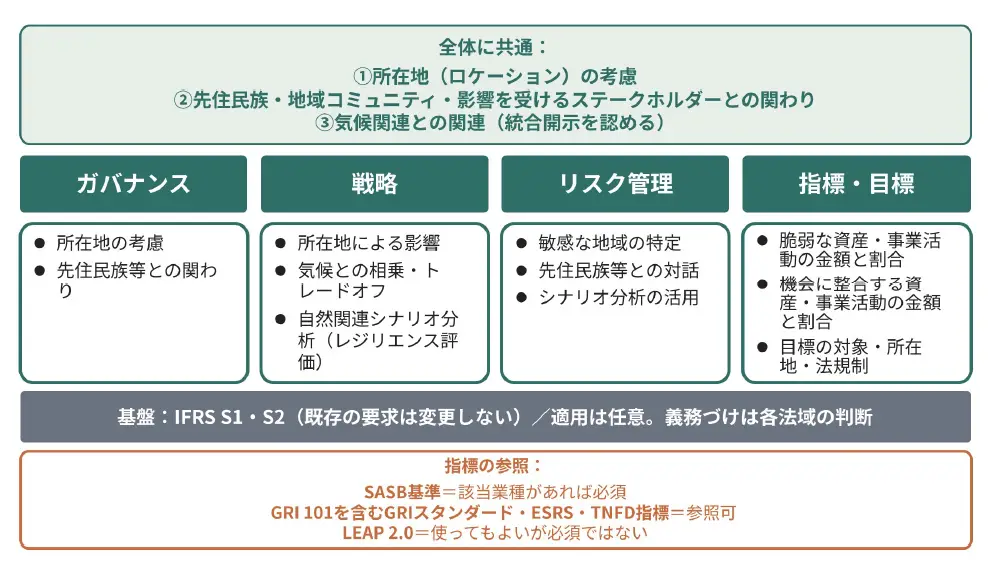 注: 指標の検討で参照する指針源は、SASB基準が該当業種があれば必須、GRI 101を含むGRIスタンダード・ESRS・TNFD指標が参照可能、LEAP 2.0は必須ではない。
出所: IFRS Foundation, Exposure Draft ISSB/ED/2026/1 *5) を基にゼロボード作成
シナリオ分析については、付録B(B49~B66)に詳しい適用指針が置かれている。比例性(企業の規模や状況に応じて、求める水準や手法を変える考え方)を基本に、自社の自然関連リスクにさらされている度合い(エクスポージャー)と、使える人材・リソースに応じて手法を選ぶ。リソースが十分でなければ文章による定性的な記述(ナラティブ)から始めてよいが、エクスポージャーが大きく資源のある企業には、高度な定量分析が求められる。公表されている権威ある機関のシナリオ(例えば、TNFDが連携を図る気候変動リスク等に係る金融当局ネットワーク-NGFS-の自然関連シナリオなど)を使えるが、付録Bに具体的なシナリオ名は指定されていない。開示するのは分析結果そのものではなく、レジリエンス(強靱性)についての解釈である。分析は戦略計画の周期(3~5年ごと)でよいが、レジリエンス評価は毎年更新する。付属のガイダンスには、野生の送粉サービス(ハチなどが花粉を運び、作物などの受粉を助ける働き)の低下を想定し、局所的な悪化と広範な悪化を対比する例が示されている*5)。
実務記述書はTNFDの提言・指標・追加ガイダンスを土台に開発された。しかし、LEAP 2.0をリスク・機会を特定するための体系的な手順の例として挙げてはいるが(第11項)、使うことは必須としていない(第12項)。とはいえ、根拠文書は、LEAPが市場で実質的に利用されていることを挙げており、実務ではLEAPを使うのが標準的になるとみられる。指標の検討では、該当する業種がある場合はSASB基準の指標の参照が必須で、GRI 101(生物多様性 2024)を含むGRIスタンダード、ESRS、TNFD指標も参照できるとされる*5)。草案は、NPI、SBTs for Nature、IAPBには直接言及していない。
⑤ IAPBスタンダード案:自然クレジット市場の「高い信頼性」を要件に落とし込む
IAPBは、COP17会期中の10月25日、自然クレジット市場のための3つのスタンダード(包摂と公正、追加性、クレジットのライフサイクル)の草案と用語集を公表し、2027年1月8日まで意見を募集している*6)。2024年に生物多様性クレジット同盟(BCA)、世界経済フォーラムとともに公表した「生物多様性クレジット市場のための枠組み」と21のハイレベル原則*11)を実装できる要求事項に落とし込むもので、要求は「必須(shall)」「推奨(should)」「任意(may)」の3段階で示される*6)。
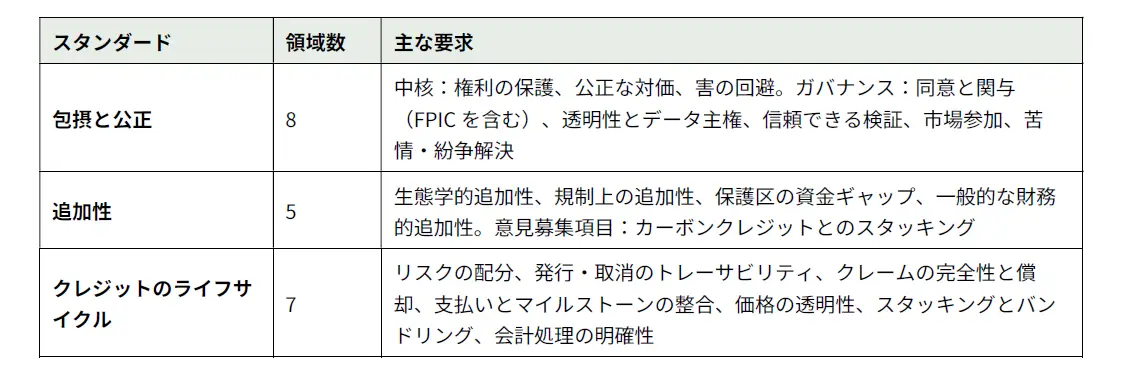
包摂と公正スタンダードは8領域にわたり、権利の保護、公正な対価、権利・生計・文化・健康・安全・資源へのアクセスなどへの害の回避を中核要求とし、同意と関与(自由意思による、事前の、十分な情報に基づく同意-FPIC-を含む)、透明性とデータ主権、信頼できる検証、市場参加、苦情・紛争解決をガバナンス要求とする。強制移住の禁止や、重大な被害の苦情が未解決のクレジットは発行できない、といった踏み込んだ要求がある。追加性スタンダードは、生態学的、規制上、保護区の資金ギャップ(公的資金などでは足りず、クレジット収入がその不足を埋めるために必要で、既存の資金に置き換わらないことを示す検証)、一般的な財務的追加性を扱い、「法令で求められる以上の成果」「クレジット収入がなければ起きなかった成果」であることを求める。スタッキング(同じ土地で生まれる炭素と自然の2種類のクレジットを重ねて売ること)に関しては、意見募集項目となっている。ライフサイクルスタンダードは7領域で、リスクの配分、発行・取消のトレーサビリティ、クレーム(クレジットを使って企業等が行う主張)の完全性と償却、支払いとマイルストーンの整合、価格の透明性、スタッキングとバンドリング(複数の成果を1つのクレジットにまとめて売ること)、会計処理の明確性を扱う。オフセットのクレームには、先に緩和ヒエラルキー(回避→最小化→回復→代償の優先順位)を適用することも求められている。それでも残る影響にだけ、最終手段としてオフセットを用いるという趣旨である*6) (表4)。
表4 IAPBスタンダード案(3本)の構成
 出所:IAPB, Standards for High Integrity Nature Markets & Nature Credits, Exposure Drafts*6) を基にゼロボード作成
5つの文書はどうつながるか
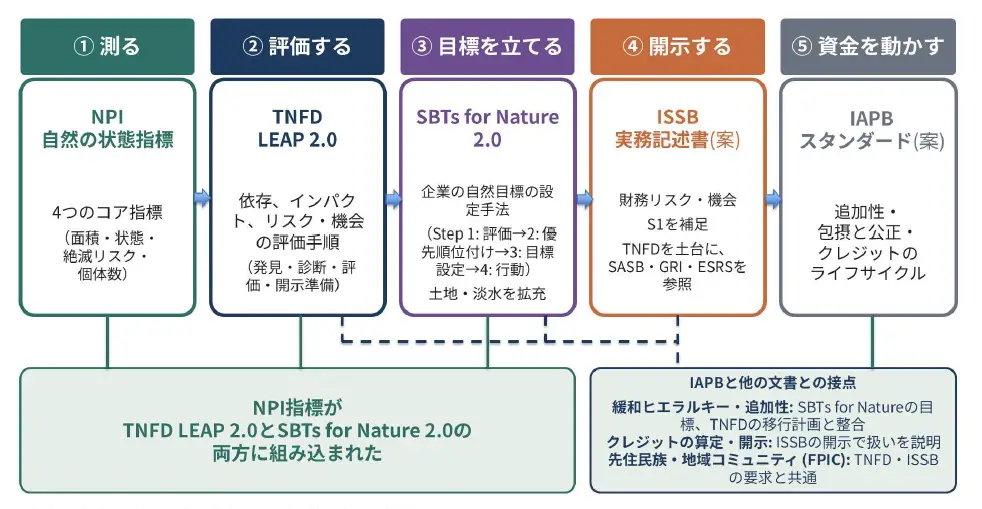
5つの文書は、1つの回路の異なる部分を担っているとみると理解しやすいだろう(図3)。まず自然の状態を「測り」、依存、インパクト、リスクと機会を「評価し」、それに基づいて「目標を立て」て、投資家と社会に「開示し」、必要に応じて改善のため「資金を動かす」という流れである。
図3 自然関連基準の回路――測る・評価する・目標を立てる・開示する・資金を動かす
 出所: NPI*2)、TNFD*3)、SBTN*4)、ISSB(ISSB/ED/2026/1)*5)、IAPB*6)資料を基にゼロボード作成
「測る」から「評価」「目標」への接続が最も強い。NPI指標は、LEAP 2.0とSBTs for Nature 2.0の両方に取り込まれた。3つが同日に公表されたことは、整合を意識した動きとみられる。企業にとっては、自然の状態をNPIの4指標で捉え、LEAPで依存・インパクトを評価し、その結果をSBTs for Natureに沿った目標に落とす、という一貫した流れが描けるようになった。
「評価」から「開示」へは、TNFDが橋渡しをする。ISSB実務記述書草案はTNFDを土台としており、LEAP 2.0(ひいてはNPI指標)で整理した情報は、ISSB上での開示に転用しやすい。一方で、草案はNPIにもSBTs for Natureにも言及せず、指標の選択は既存指針の参照にとどまり、NPI指標を財務開示でどう扱うかは、今後の論点として残る。脆弱な資産・事業活動の割合を算定する際に、どの資産・事業活動が、劣化した地域や敏感な地域にあるかを判断する基礎情報として、NPI指標が使われていく可能性があるだろう。指標の面では、GRI 101の開示項目も、自社の指標を検討する際に活用できる。
インパクトと財務リスクの分担がある。ISSBは財務マテリアリティ(企業価値への影響)に焦点を当て、インパクトの開示は、GRI 101(生物多様性)や欧州のESRS E4(生物多様性と生態系)が引き続き担う。ISSBの根拠文書(Basis for Conclusions)は、LEAPがESRSやGRI 101でも参照されていること、所在地や地域コミュニティとの対話の要求がESRS E4・S3(影響を受けるコミュニティ)やGRI 101と整合することを、相互運用性の根拠として挙げている*5)。さらに、GRIとTNFDは、依存の特定をめぐって協働を図ろうとしている。熊本サミットでGRI、TNFD、国連責任投資原則(PRI)が開いた非公式対話も、依存をインパクトと財務リスク・機会のあいだの空白にしないことを問うものだった*1)。GRI 101がTNFDの重要地点の基準を取り入れ、LEAPの利用を認めていることも、その土台になる*5)。企業が一度そろえた生物多様性情報を、インパクトの開示と財務リスクの開示の双方に使える設計になりつつある。
IAPBは開示ではなく市場の側の基準であり、他の4つとは目的が異なる。それでも、接点は3つある。まず、緩和ヒエラルキーと追加性である。自然クレジットを自社の目標達成やクレームに使う場合、それが回避・最小化を尽くしたうえでのオフセットであるかが問われ、SBTs for Natureに基づく目標やTNFDの移行計画の整合性にもかかわる。次に、算定と開示である。ライフサイクル標準は、クレジットが財務・非財務の報告で一貫して扱われること、開示が保証の対象となることを求めており、企業の目標・戦略の開示で、クレジットをどう扱ったかの説明が問われることになる。最後に、先住民族・地域コミュニティである。IAPBのFPICや公正な対価、ISSB実務記述書の先住民族等との関わりの開示(FPICを得たかの開示例を含む)、TNFDの対話の要求は、同じ人々を見ている。
残る隙間と緊張もある。①義務の強さの不均衡:実務記述書は任意、ESRS E4は対象企業に義務、IAPBは自主的と、拘束力がそろっていない。②TNFD後の置き場所:TNFDが技術作業を終えた後、LEAPと指標の維持管理をISSB、ISO、NPIがどう分担するかが未定である。③自然の単位と貨幣の単位の翻訳:NPIが示す自然の状態を、財務開示が求める金額・割合にどうつなぐかは、実務の手引きがまだ乏しい。
規制につながるのか
今回の5つのうち、それ自体が法的拘束力を持つものはない。NPI、TNFD、SBTs for Nature、IAPBは自主的な枠組みであり、ISSB草案も実務記述書で、適用は各法域の判断に委ねられる。ただし、規制への入口は複数ある。
ISSB基準を採用する40余の法域が、まず挙げられる。ISSBのエマニュエル・ファベール議長は、重要な自然関連開示は任意ではなく、S1がすでに求めていると述べている*10)。実務記述書の適用を義務づけるかは法域ごとの判断で、草案は、基準化の是非自体も意見募集の対象としている(Q11)。ISSBのスー・ロイド副議長は、各国が実務記述書を基に義務的な規則を定めることを奨励する考えを示した。10月25日には、欧州を中心とする15の金融機関が、義務的な「自然基準」の設定を求める共同声明を出した*12)。
欧州では、7月に欧州委員会が採択した改訂ESRSが、2027年1月以降に始まる事業年度から適用される*13)。E4は簡素化されたが、ESRSの対象企業にとっては義務の枠組みとして残る。ただし、予想される財務的影響の開示には猶予措置があり、第1波の企業は2028事業年度の報告から開示すればよく、その他の企業は最初の2年間は開示が免除される*14)。
英国の金融行動監視機構(FCA)は9月30日、英国サステナビリティ報告基準(UK SRS:ISSB基準の英国版)の上場企業向け最終規則で、気候関連(S2)の義務化を見送り、全項目を「遵守か説明」(Comply or Explain)とした*15)。ISSBが自然を実務記述書とした理由も、S1・S2の導入への影響を最小化するためと説明されている*5)。自然関連の義務化は、気候よりも慎重に進むとみるのが現実的だろう。
国際政策の面では、昆明・モントリオール生物多様性枠組(GBF)のターゲット15は、企業と金融機関に、生物多様性のリスク・依存・インパクトの評価と開示を促している。カーボンブリーフによる国連評価(ドラフト)の整理によると、ターゲット15の進捗は0.25(0~1の尺度)と下位に属し、「義務的な報告枠組みの欠如」が課題とされている*16)。
日本では、SSBJ基準はIFRS S1・S2と整合し、重要性があれば、気候以外のテーマとして自然関連も開示対象となりうる*17)。クレジットについては、環境省が2025年7月のロードマップで、2026年度以降に価値評価の実証とクレジットを含む制度検討を進める方針を示し、2026年3月には、オフセットの安易な利用を戒めて緩和ヒエラルキーの徹底を求める基本的な考え方も示した*11) *18)。IAPBの草案は政府が制度を設計する際のチェックリストとなることを意図しており*6)、日本の検討でも参照される可能性がある。
以上を踏まえた見通しであるが、短期では、自主的な枠組みのまま、投資家・金融機関の要請とサプライチェーンを通じて実務が先行する。企業サステナビリティ報告指令(CSRD)対象のEU企業は、2027事業年度の報告(2028年発行)から、生物多様性が重要と評価した場合にE4を通じた開示が義務となる(第1波企業は現行ESRSですでに報告を始めているが、E4は2026事業年度まで開示が免除されている)。EU域外企業のCSRD対象はESRS-40a(2026年7月に草案公開)に基づき、重要なインパクトのみ2028事業年度の報告(2029年発行)から開示が義務となる*19)。中期的には、IFRS基準を採用する法域が、S1の枠内で自然の開示を求める形、あるいは実務記述書の適用を求める形で、徐々に義務に近づいていくだろう。
日本企業はどう動くべきか
5つの文書は、細部は異なっても、「所在地ごとに依存とインパクトを把握し、自然の状態の物差しにつなぎ、財務への影響と目標に落とし込む」という方向で一致している。具体的には、日本企業に対して次の6点を勧めたい。
1) 自社と自然との接点を所在地で洗い出す。LEAPのLocateに相当し、拠点、原材料、調達先の単位で、敏感な地域(水ストレス、生態系の重要地域など)との重なりを整理する。ISSB実務記述書草案が求める所在地の考慮の先取りになる。自然の状態は、NPIの4指標を軸に整理しておく。
2) 脆弱な資産・事業活動の金額と割合を試算する。売上、資産、調達額のうち、水ストレス地域や生態系の敏感な地域に依存する部分を、完全でなくてよいので試算し、算定方法を記録する。草案は、過度なコストや労力なしに入手できる、合理的で裏づけ可能な情報で足りるとしている。
3) シナリオ分析は定性から始める。比例性の考え方により、ナラティブで始めることは認められている。気候のシナリオ分析で使っている枠組みに自然のリスクを加え、レジリエンスについての解釈を整理するところから始めたい。
4) SBTs for Nature 2.0への移行計画を立てる。旧版の認証サービスの期限(Step 1・2とStep 3の土地は2027年4月、Step 3の淡水(v1.1)は2027年6月)を確認し、認証済みの作業が5年有効であることを踏まえて、2.0への移行を計画する。新規に始める企業は、Step 1から着手する。
5) 日本においてオフセット型のクレジットは未発達だが、今後活用するなら最後の手段に位置づける。回避・最小化・回復を尽くしたうえでのオフセットという順序を守り、IAPBの要求(緩和ヒエラルキー、追加性、クレームの完全性)を、購入の基準として確認する。購入する場合は、どのクレームに使うかを特定し、目標、財務・非財務の開示、会計処理を整合させる。
6) 開示は1つのデータ基盤から出す。有価証券報告書(SSBJ)、統合報告書、GRI 101、TNFD、ESRS E4を別々に作るのではなく、一度の評価を、インパクトと財務の2つの視点で使う設計にする。指標は、該当する業種があればSASB基準の指標を確認し、GRI 101の開示項目も活用して、重複した算定を避ける。
パブコメのポイントとまとめ
最後に、現在意見募集を行っているISSB実務記述書草案とIAPBスタンダード案について、質問の要点と日本企業が検討すべき論点をまとめておく。
ISSB実務記述書案(期限:2027年2月19日)
① 形式(Q1、Q11):実務記述書という形式を支持するか。S1・S2を導入したばかりの法域の負担を抑える利点がある一方、任意だと開示がばらつき比較可能性が下がる懸念がある。
② 所在地(Q4・Q5):バリューチェーン全体の所在地情報は、調達先の把握が最大の課題になる。「過度なコストや労力なし」の運用や、地理的スケールの選び方をどうするか。
③ 先住民族・地域コミュニティ(Q6):これらの定義は国・地域で異なる。日本ではアイヌの人々や里山・漁村などの地域コミュニティが考えられるが、識別を求める要求(17項(b): 開示の対象グループを名称・所在地・関連法令などで特定すること)の趣旨と解釈を確認したい。
④ シナリオ分析(Q8):具体名のあるシナリオの例示がなく、日本企業が使える自然シナリオは限られる。
⑤ 指標(Q9):「脆弱な資産・事業活動の金額と割合」の分母・分子と脆弱性の閾値の考え方が不明確である。NPI指標との関係の整理も必要だ。
⑥ LEAPとの関係(Q3):TNFDが技術作業を終えた後、LEAPの維持管理を誰が担うのか。
⑦ 相互運用と用語(Q2):GRI 101、ESRS E4との対応が求められる。新しい用語の訳語や解釈の整合も図る必要がある。
IAPBスタンダード案(期限:2027年1月8日)
① 国内制度との関係:環境省の自然共生サイトなどの国内制度での保全の成果を将来クレジット化する場合に、スタンダードの要求(追加性、包摂と公正など)を満たせるか。
② 局所性:オフセットに地域を超えた利用を認めない考え方と、海外での調達・投資との関係。
③ 規制上の追加性:法令や補助金ですでに実施が求められ、または支援されている保全活動(国の補助事業など)は、クレジット収入がなくても行われうる。そうした活動がクレジットの対象として認められるのか。
④ 会計処理:クレジットを購入した企業が、資産・費用など財務諸表上でどう処理するか(J-GAAP・IFRS)。ライフサイクル・スタンダート草案の3.7(会計処理の明確性)が求める、財務・非財務の報告での一貫した扱いをどう実現するか。
熊本サミットでは、共通の物差しの最終確定と既存の枠組みへの埋め込みは持ち越されていたが、COP17を前にその作業は大きく前進した。測る(NPI)、評価する(LEAP 2.0)、目標を立てる(SBTs for Nature 2.0)、開示する(ISSB実務記述書)、資金を動かす(IAPBスタンダード)という回路の骨格が、ほぼ一本の線でつながった。TNFD開示で先行してきた日本企業にとっては、この意見募集の機会に実務の声を届け、また、所在地ごとの依存とインパクトの把握という共通の土台を先につくっておくことが重要である。
*1) 第2回グローバル・ネイチャーポジティブ・サミット(GNPS2026)公式サイトhttps://events.nikkeibp.co.jp/event/2026/GNPS_jp ; 待場智雄「ネイチャーポジティブ「実行」のための計測・開示―熊本サミットが示したインパクトと「依存」の両輪」、ゼロボードインサイト、2026年8月3日 https://www.zeroboard.jp/column/5786
*2) Nature Positive Initiative (NPI), State of Nature Indicators and Metrics. https://www.naturepositive.org/metrics ; ibid, “Landmark universal State of Nature Indicators and Metrics equip businesses and investors in understanding their nature-related dependencies, impacts, risks and opportunities”, news release, 13 October 2026. https://www.naturepositive.org/news/latest-news/landmark-state-of-nature-metrics-launched ; ibid, Building Consensus on A Universal Set of State of Nature Indicators and Metrics: Technical Output Report, September 2026. https://www.naturepositive.org/app/uploads/2026/09/State-of-Nature-Indicators-and-Metrics-Technical-Output-Report.pdf
*3) Taskforce on Nature-related Financial Disclosures (TNFD), Introducing TNFD LEAP v2.0: Updates to nature-related assessment , webinar, 14 October 2026. https://tnfd.global/webinar/webinar-introducing-tnfds-leap-2-0-updates-to-nature-related-assessment-guidance-and-metrics
*4) Science Based Targets Network (SBTN), SBTs for Nature 2.0, 13 October 2026. https://sciencebasedtargetsnetwork.org/companies/take-action/sbts-for-nature-2-0
*5) IFRS Foundation, Exposure Draft ISSB/ED/2026/1: IFRS Sustainability Disclosure Practice Statement 1 Nature-related Disclosures, October 2026. https://www.ifrs.org/content/dam/ifrs/project/nature-related-disclosures/issb-ed-2026-1-ps-nature-related-disclosures.pdf ; ibid, Basis for Conclusions. https://www.ifrs.org/content/dam/ifrs/project/nature-related-disclosures/issb-bc-2026-1-ps-nature-related-disclosures.pdf ; ibid, Accompanying Guidance. https://www.ifrs.org/content/dam/ifrs/project/nature-related-disclosures/issb-ie-2026-1-ps-nature-related-disclosures.pdf ; ibid, “ISSB consults on proposals for nature-related disclosures”, news release, 22 October 2026. https://www.ifrs.org/news-and-events/news/2026/10/issb-consults-on-proposals-nature-related-disclosures
*6) International Advisory Panel on Biodiversity Credits (IAPB), Nature Market Standards, 25 October 2026. https://www.iapbiocredits.org/FRAMEWORK/standards
*7) ESG Today, “TNFD releases major update to assessment framework to support corporate nature-related reporting”, 13 October 2026. https://www.esgtoday.com/tnfd-releases-major-update-to-assessment-framework-to-support-corporate-nature-related-reporting
*8) TNFD, TNFD 2026 Status Report, September 2026. https://tnfd.global/wp-content/uploads/2026/09/TNFD-2026-Status-Report-2026_WEB.pdf
*9) SBTN, Accounting Guidelines for Impacts on Land-use and the Environment (AGILE): Step3-Measure, Set & Disclose, October 2026. https://sciencebasedtargetsnetwork.org/wp-content/uploads/2026/10/Accounting-Guidelines-Impacts-Land-Use-Environment-2026-Step3-Land.pdf;ibid, SBTs for Nature 2.0, Step 3 Land. https://sciencebasedtargetsnetwork.org/companies/take-action/set-targets/land-targets
*10) IFRS Foundation, “ISSB agrees proposed way forward on nature-related disclosures”, news release, 22 April 2026. https://www.ifrs.org/news-and-events/news/2026/05/issb-agrees-proposed-way-forward-nature-related-disclosures ; サステナビリティ基準委員会 (SSBJ) 「ISSBは、提案された自然関連開示の今後の進め方に合意」、プレスリリース、2026年4月22日 https://www.ssb-j.jp/jp/activity/press_release_ssbj/y2026/2026-0422.html
*11) IAPB, Framework for High Integrity Biodiversity Credit Markets, October 2024. https://www.actu-environnement.com/media/pdf/news-44975-iapb-cadre-credits-biodiversite-cop16.pdf ; 環境省自然環境計画課「生物多様性の価値評価を巡る国内外の動向について」、2025年9月 https://www.env.go.jp/content/000341175.pdf
*12) 環境金融研究機構 (RIEF) 「ISSB副議長が、自然関連開示基準について「管轄区域(国)ごとに自主的基準を用いて、強制的な要件を認定する『自然基準』の設定が奨励される」と基準化を容認する発言」、2026年10月28日 https://rief-jp.org/ct12/169600
*13) European Financial Reporting Advisory Group (EFRAG), “European Commission publishes Delegated Act on revised ESRS and voluntary sustainability reporting standard”, news release, 3 July 2026. https://www.efrag.org/en/news-and-calendar/news/european-commission-publishes-delegated-act-on-revised-esrs-and-voluntary-sustainability-reporting
*14) Grant Thornton, “European Commission adopts revised ESRS and voluntary standard”, insights, 7 July 2026. https://www.grantthornton.global/en/insights/articles/european-commission-adopts-revised-esrs-and-voluntary-standard
*15) 日本貿易振興機構(ジェトロ)「金融行為規制機構、上場企業に国際基準でのサステナビリティー開示求める」、ビジネス短信、2026年10月13日 https://www.jetro.go.jp/biznews/2026/10/348479d7843f73ab.html
*16) Carbon Brief, “COP17: Tracking progress towards the UN's 2030 nature targets”, 15 October 2026. https://interactive.carbonbrief.org/nature-targets-2030-progress/index.html
*17) 金融庁「サステナビリティ開示基準の適用及び保証制度の導入に向けたロードマップ」、2025年7月17日https://www.fsa.go.jp/singi/singi_kinyu/tosin/20250717/02.pdf ; ゼロボード「SSBJ基準(サステナビリティ開示基準)適用タイムライン— 日本企業に迫る開示変革」、ゼロボードコラム、2025年11月12日 https://www.zeroboard.jp/column/5753
*18) SOMPOリスク総研「ネイチャーファイナンスの胎動②~日本の現在地と自然・生物多様性の定量的評価実務~」、2026年6月2日 https://www.sompo-ri.co.jp/2026/06/02/23616
*19) 待場智雄「ESRS-40a(旧N ESRS)公開草案を読み解く-インパクトへの限定とバリューチェーン自主基準」、ゼロボードインサイト、2026年9月1日 https://www.zeroboard.jp/column/5789 ; 同「欧州サステナビリティ報告基準(ESRS)改訂の全貌-CSRD簡素化が日本企業にもたらす影響と実務対応」、ゼロボードインサイト、2026年3月2日 https://www.zeroboard.jp/column/5771
対象企業と適用時期:EU企業(EU市場上場の域外企業を含む)は従業員1,000人超かつ純売上高4億5,000万ユーロ超で、2027事業年度の報告(2028年発行)から。EU域外企業は、EU域内の純売上高が直近2期連続で4億5,000万ユーロ超、かつEU域内に純売上高2億ユーロ超の子会社・支店を持つ場合で、2028事業年度の報告(2029年発行)から。なお、第1波企業のE4(生物多様性)の開示要件は、クイックフィックス措置により2026事業年度の報告まで免除される(マテリアリティ評価は要開示)。
関連記事
開催中のウェビナー
-
<録画配信:11月毎週木曜 各回11:00〜12:00(全4回)> The Zeroboard Day 2026 ー データプラットフォームとAIが拓く、サステナビリティ経営の未来 ー
場所:オンライン(Zoom)参加費:無料 -
【UPDATER共催】GHGプロトコル改訂とISO統合の最新動向 ~統合の背景から見えた、いまこそ企業が備えるべきこと~
場所:オンライン(Zoom開催)参加費:無料 -
【録画配信】【ソコテック共催】安心してSSBJ開示を迎えるために―GHGデータ管理と保証準備の実務―
場所:オンライン(Teams開催)参加費:無料 -
【録画配信】対岸の火事ではない──サプライチェーンが経営課題になる理由 〜夫馬賢治氏に聞く、企業はどう備え、どう動くことができたのか〜
場所:オンライン(Zoom)参加費:無料