GHGプロトコル、AMIへの意見集約結果を公表-マルチステートメント構造に84%が支持、フェーズ2の議論へ


グローバル・サステナビリティ基準審議会(GSSB)理事
GHGプロトコル専門作業部会(TWG)メンバー
ゼロボード総研所長 待場 智雄
GHGプロトコル事務局は2026年9月23日、改定作業の一環である「行動と市場手段」(Actions and Market Instruments: AMI)のフェーズ1進捗報告ホワイトペーパーに対する意見募集(RFI)の回答集約結果を公表した*1)。RFIには487件の回答が寄せられ、437件が有効回答として分析されている。提案された「マルチステートメント」型のGHG報告構造には84%が支持を示すなど、GHGプロトコルの新たな展開に対する関心の高さがうかがえる結果となった。本稿は、RFI募集時のインサイト記事(2026年6月)を踏まえ、再度AMIの背景と仕組みを整理したうえで、AMI専門作業部会(TWG)メンバーである日本鉄鋼連盟技術・環境部地球環境グループリーダーの川又広実氏から直接話も伺い、今回のRFI結果のポイントとフェーズ2に向けた展望を解説する。
AMIとは何か-既存インベントリーで見えない脱炭素行動を可視化
GHGプロトコルは、企業の温室効果ガス(GHG)排出量の算定・報告における事実上の国際標準であり、Scope 1(自社の直接排出)・Scope 2(購入電力等に伴う間接排出)・Scope 3(バリューチェーン全体の間接排出)からなる「物理的インベントリー」を基盤とする。しかし近年、グリーンスチールやバイオメタン証書、SAF(持続可能な航空燃料)証書、バーチャルPPA(電力購入契約)といった契約・市場ベースの脱炭素手段や、投資・プロジェクトを通じた排出の回避・削減・除去への取り組みが急速に広がっている。こうした行動の効果は必ずしも既存のScope 1〜3インベントリーには表れず、企業がどれだけ脱炭素に貢献しているかが見えにくいという課題が指摘されてきた。
この課題に対応するため、GHGプロトコルは改定作業の一環として、「行動と市場手段」(AMI)という名で新たな基準・ガイダンスの開発を進めている。AMIは特定のセクターに限定せず、電力、産業(鉄鋼・化学・セメント等)、運輸、農業など幅広い分野の契約型・市場型の脱炭素手段を対象とし、多様な手段の品質基準やセーフガードを定めることを目指す。
AMIの中核をなす提案が「マルチステートメント」型のGHG排出量報告構造である。単一の排出量インベントリーに情報を集約するのではなく、性格の異なる4つの「ステートメント」(報告区分)に分けて開示する枠組みで、次の4区分が提案されている(図1)。
①物理的GHGインベントリー: 既存のScope 1〜3。帰属的会計に基づく物理的な排出量
②市場ベースGHGインベントリー: 契約に基づく調達選択・環境属性・証書などを、既存のScope 2マーケット基準の考え方をScope 1・3にも拡張して報告
③GHGインパクトステートメント: プロジェクトや投資、製品の生産・販売・購入等の「行動」がもたらす排出の回避・削減・除去を、結果的算定(consequential accounting)に基づき報告する(図2)。カーボンクレジットもここに位置づけられる。
④非GHG指標ステートメント: CO2換算では表せない、脱炭素の先行指標となるKPI等の開示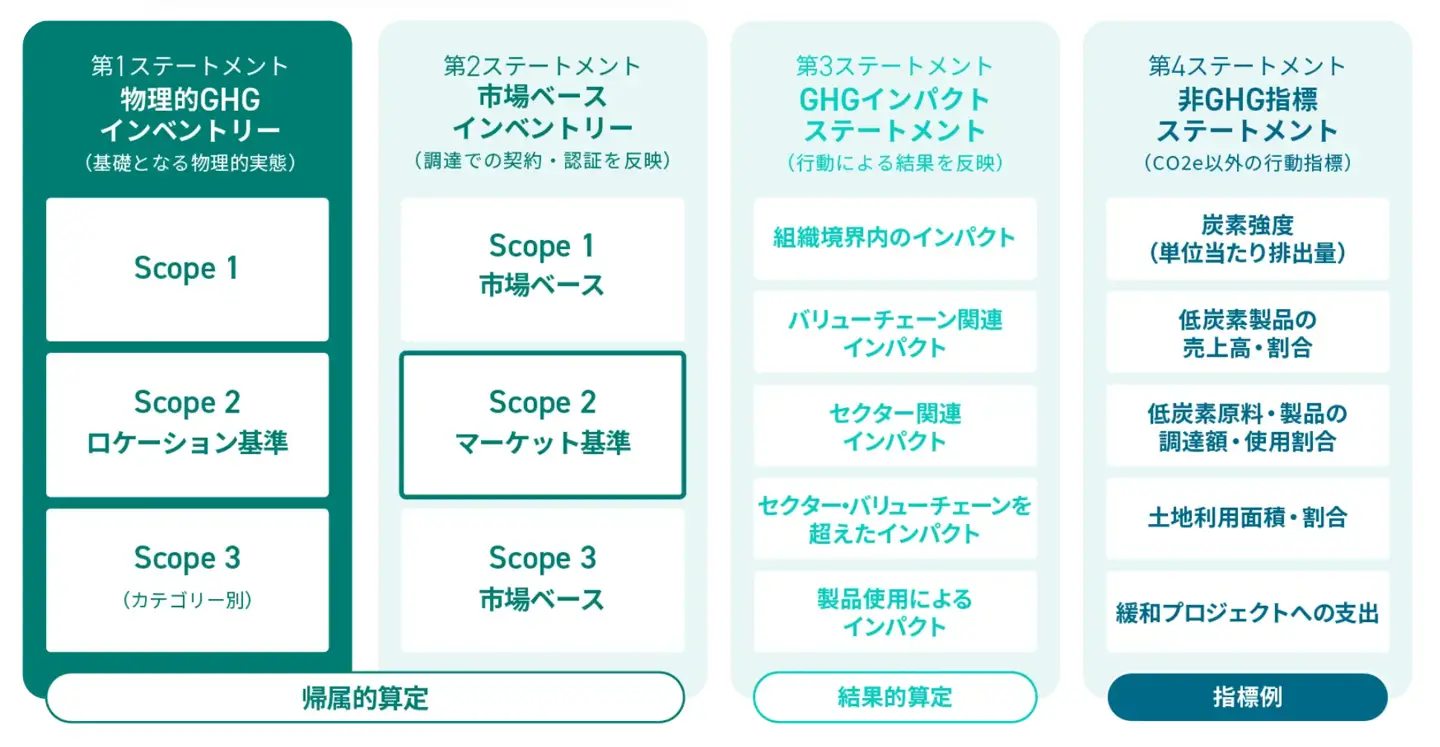 図1: 提案されている4つのGHGステートメント
AMIホワイトペーパー*2)を基にゼロボード作成
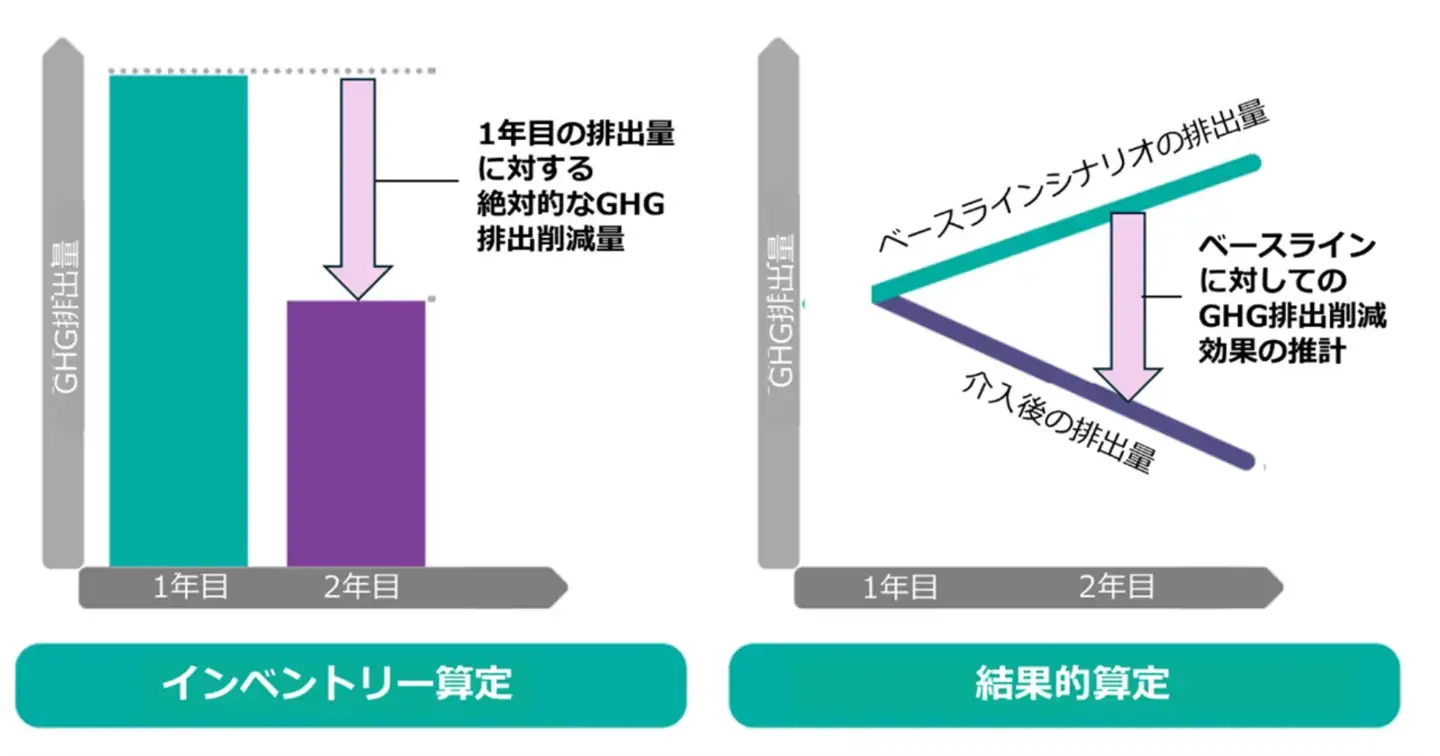 図2: インベントリー(帰属的)算定と結果的算定の違い
GHG Protocol Land Sector and Removals Standard (p.91, Figure 16.1) *3) を基にゼロボード作成
RFI結果の公表-市場ベースインベントリーへの支持が最も高く
RFIは2026年3月31日から6月15日まで実施され、寄せられた487件の回答のうち437件が有効回答として分析対象となった(残り50件は、属性情報が不自然、重複、テスト目的である等の理由で除外)。
回答者の属性を見ると、地域別では欧州43%、北米34%、東アジア12%で、先進国が91%と大多数を占めた。国別では米国33%、日本10%、英国10%、フランス9%の順で多く、組織種別では「民間企業・市場参加者」が62%、「公共・学術・市民社会・基準策定機関」が20%、「サービスプロバイダー・アドバイザー」が18%と続いた。回答者組織の59%は、すでにGHGインベントリーを作成している。中小企業は有効回答全体の7%(民間企業回答者の16%)を占めた。川又氏によれば、日本からのコメント数は国別で2番目に多く、日本側の関心の高さがうかがえたという。また、グローバル・サウスからの意見は少なかったものの、先進国との間で意見の中身に大きな違いは見られなかった、と事務局は強調しているという。
提案された「マルチステートメント」型の報告構造には84%が「強く支持」「支持」と回答し、その目的にも86%が「強く同意」「同意」と回答した。支持の傾向は地域・組織規模・組織種別を問わずおおむね一貫しており、現行のScope 1〜3の物理的インベントリーでは見えにくい脱炭素行動を報告する枠組みの必要性が広く共有される結果となった。
マルチステートメント構造の便益としては、「事業ニーズに適合し、行動と市場手段を確実に算定・報告できる」(81%)、「ステークホルダーへの透明性向上」(78%)、「市場手段提供者への明確な算定枠組みの提供」(73%)、「世界全体の気候変動緩和への貢献」(71%)が上位に挙がった。一方、課題としては「報告の複雑化」(68%)、「追加リソースの必要性」(54%)が指摘されたものの、便益への同意が課題への懸念を上回る結果となった。
追加提案された3つのステートメントのうち、最も支持が高かったのは第2ステートメントの「市場ベースGHGインベントリー」で、87%が「含めるべき」と回答した。これは、契約に基づく調達・環境属性・証書などを物理的インベントリーとは別に報告する場として、既存のScope 2マーケット基準のロジックを他のScope・セクターへ拡張するアイデアである。もっとも、この区分を物理的インベントリーと対等な「並列的」な報告区分と位置づけるべきか、あくまで「補完的・副次的」なものと位置づけるべきかについては意見が分かれた。後者を重視する回答者からは、契約による環境属性の切り離しが物理的な排出削減努力の説明責任を弱めかねないとの懸念も示された。
第3ステートメント「GHGインパクトステートメント」も、80%が「含めるべき」と支持した。帰属的算定では捉えきれない結果的影響を、物理的インベントリーに混ぜずに示す枠として評価される一方、ベースライン設定や追加性(その行動がなければ実現しなかった削減・除去であること)の判定など手法の成熟度への疑問符も呈された。「組織境界内の影響」「バリューチェーン関連の影響」「セクター関連の影響」「バリューチェーン・セクターを超えた(グローバルな)影響」「販売製品のGHG影響」(削減貢献量)という5つのサブカテゴリーはいずれも平均63%の支持を得た一方、区分の統合・簡素化を求める声もあった。また69%の回答者が、結果的算定においては正・負双方の影響を報告すべきと回答し、物理・市場ベースのインベントリーとの相殺(ネッティング)を禁止すべきとの意見が多数を占めた。
一方で、第4ステートメント「非GHG指標ステートメント」については評価が分かれ、支持が33%、中立・不確かが44%、反対が25%だった。反対・慎重な回答者からは、GHGプロトコル本来の役割(GHG算定基準の策定)を超え、サステナビリティ開示枠組み(IFRS S、ESRS、GRI等)と重複するのではないかとの懸念が示された。含める場合も58%が「一般的なカテゴリーと原則のみを示すべき」としている。
また回答者からは、マルチステートメント構造を採用するにあたっての条件として、①物理的インベントリーの完全性の維持、②各ステートメントの目的・境界の明確化、③二重計上・二重主張・誤解を招く主張・不適切な相殺を防ぐ品質基準とセーフガードの整備を求める声が多く寄せられたという。加えて、新しいステートメントは少なくとも当面は任意(optional)とすること、既存の基準・制度(ISO、SBTi、IFRS S、ESRS、GRI、CDP、RED・ISCCなどの持続可能性基準ほか)との整合、パイロットテストや実例・意思決定ツリーの提供を通じた実施可能性の確保を推奨する声も多く上がった。中小企業やグローバル・サウスの事業者への配慮として、段階的導入や簡易的な報告ルート、デフォルト係数の提供を求める意見も目立った。
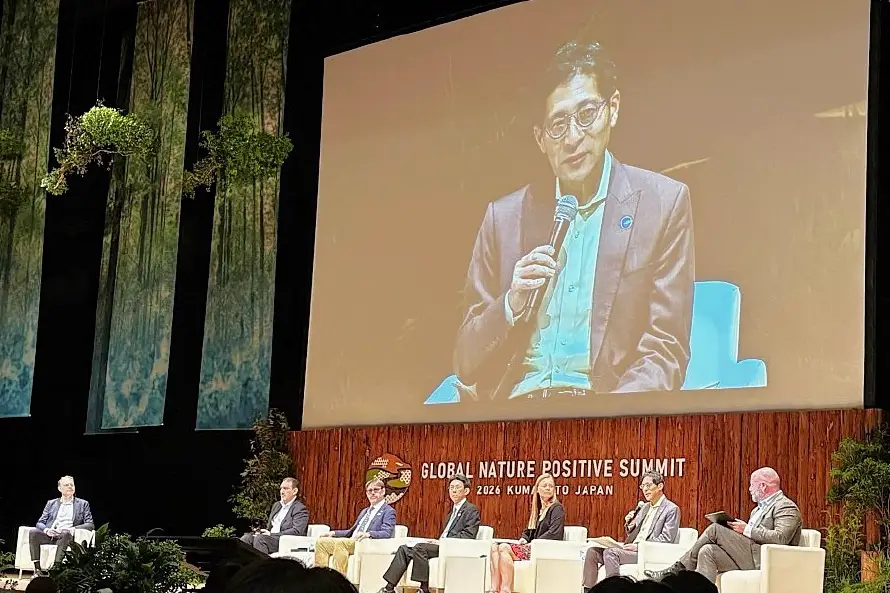
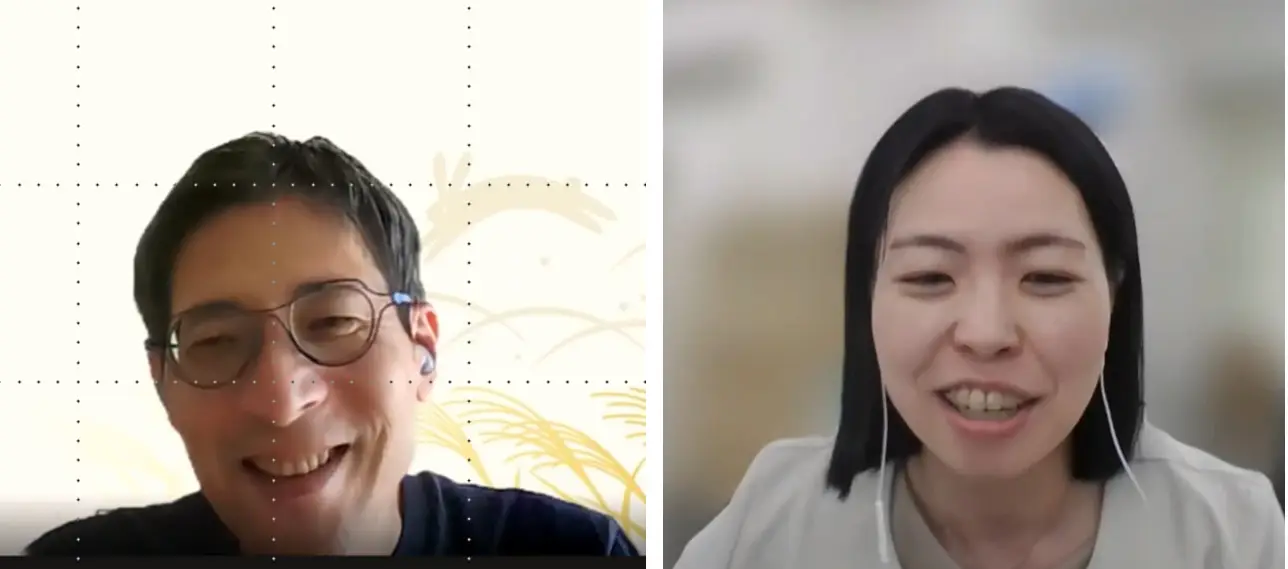 筆者のオンライン取材に応じる AMI TWGメンバーの川又広実氏(右)
フェーズ2への展開-今後の議論ポイント
GHGプロトコル事務局は、上記のRFI結果を踏まえ、①物理的インベントリーを引き続き必須の基盤とし、②各ステートメントの位置づけ・相互関係を明確化し、③二重計上防止やモニタリング・報告・検証(MRV)を含む市場手段の品質基準とセーフガードの具体化を進め、④実務適用を支えるガイダンス(意思決定ツリー、実例、セクター別ガイダンス等)を開発し、⑤ISO、SBTi、ISEALアライアンス*4)、AIMプラットフォーム*5)、TCAT*6)など関連イニシアティブとの整合を継続する方針を示している。
フェーズ2では、この方針に沿って事務局が11月までにAMIに関する要件の草案をまとめ、TWGがそれを基に詳細を詰め、2027年1月には同プロトコルの独立基準審議会(ISB)のレビューに掛けられる見込みだという。川又氏は、「第2、第3ステートメントは企業の利便性を高める方向に進んでいるが、当面は任意の報告区分として位置づけられるだろう。第4ステートメントの非GHG指標については、「TWGでも優先度を下げるべきだという意見が多い」との見通しを述べている。品質基準やセーフガードについては、「一から議論するには十分な時間も取れないこともあり、カーボンクレジットはICVCM*7)のコアカーボン原則(CCP)、削減貢献量はWBCSD削減貢献量ガイダンスv2.0*8)など既存の枠組みを参考にする方向になるのではないか」と話す。
また、現行のプロトコルに含まれるScope 2のマーケット基準の扱いについては、AMI TWGでは範疇外として議論されておらず、第1ステートメントに含まれるのか、切り離して第2ステートメントのみに含めるのかは、事務局案が示されてからの検討となる。
AMI要件は、最終的にScope 1~3の算定・報告基準と統合され、ISOと共同ブランド化した「コーポレート基準第3版」となることが決まっており、その草案は、2027年第2四半期にパブリック・コンサルテーションにかけられる予定である。
とくに、バーチャルPPAや各種証書といった市場ベースでの再エネ等の調達、あるいはカーボンクレジット・削減貢献量の算定・開示のあり方は、日本企業にとって実務上重要な論点だ。既存のScope 1〜3インベントリーの信頼性を損なうことなく、こうした取り組みをどう対外的に説明していくか、GHGプロトコルの改定動向を引き続き注視していく必要があるだろう。
*1) Greenhouse Gas Protocol, Actions and Market Instruments – Phase 1 Progress Update White Paper: Request for Information, Summary of Responses, September 2026. https://ghgprotocol.org/sites/default/files/2026-09/AMI-Request-for-Information-Summary-of-Responses.pdf
*2) GHG Protocol, Actions and Market Instruments: Phase 1 Progress Update White Paper, Version 3 – Request for Information, March 2026. https://ghgprotocol.org/sites/default/files/2026-03/AMI-Phase1-WhitePaper-RFI.pdf
*3) World Resources Institute (WRI) and World Business Council for Sustainable Development (WBCSD), Greenhouse Gas Protocol Land Sector and Removals Standard Version 1.1: Agriculture and CO2 removal technologies, Supplement to the GHG Protocol Corporate Standard and Scope 3 Standard, 30 June 2026. https://ghgprotocol.org/land-sector-and-removals-standard
*4) International Social and Environmental Accreditation and Labelling Alliance(国際社会環境認定・表示連盟): 森林管理協議会(FSC)、海洋管理協議会(MSC)、レインフォレスト・アライアンスなど60以上の基準設定・認証機関が加盟する国際連合体。サステナビリティ認証制度の信頼性向上を目的に、「信頼性原則」や優良実践規範の策定を行っている。 https://www.isealalliance.org
*5) Advanced and Indirect Mitigation Platform(先進的・間接的削減プラットフォーム): Gold Standard、Center for Green Market Activation (GMA)、Center for Climate and Energy Solutions (C2ES) が共同運営する団体。企業によるバリューチェーン上の脱炭素投資(間接的な排出削減)を算定・報告できるようにする基準・ガイダンスを開発し、2026年4月に初版を公表した。 https://aimplatform.org
*6) Task Force for Corporate Action Transparency(企業行動透明性タスクフォース): GHG算定の専門家やNGO等が参加するイニシアティブ。2025年9月、気候緩和行動の算定・報告ガイダンスMitigation Action Accounting and Reporting Guidance (MAARG)と、目標の算定・報告ガイダンスTarget Accounting and Reporting Guidance (TARG) を公表した。 https://www.tcataction.org
*7) Integrity Council for the Voluntary Carbon Market(自主的炭素市場インテグリティ協議会): 自主的炭素市場における高品質なカーボンクレジットの基準を策定する国際団体。ガバナンス・排出影響・持続可能な開発の3分野10原則からなるコアカーボン原則(CCP)を策定し、要件を満たすクレジットに認証ラベルを付与している。 https://icvcm.org/core-carbon-principles
*8) WBCSD, Guidance on Avoided Emissions v2.0: Drive innovations and scale solutions toward net zero, July 2025. https://www.wbcsd.org/resources/guidance-on-avoided-emissions-helping-business-drive-innovations-and-scale-solutions-toward-net-zero
関連記事
開催中のウェビナー
-
【UPDATER共催】GHGプロトコル改訂とISO統合の最新動向 ~統合の背景から見えた、いまこそ企業が備えるべきこと~
場所:オンライン(Zoom開催)参加費:無料 -
【録画配信】【ソコテック共催】安心してSSBJ開示を迎えるために―GHGデータ管理と保証準備の実務―
場所:オンライン(Teams開催)参加費:無料 -
【録画配信】対岸の火事ではない──サプライチェーンが経営課題になる理由 〜夫馬賢治氏に聞く、企業はどう備え、どう動くことができたのか〜
場所:オンライン(Zoom)参加費:無料 -
対岸の火事ではない──サプライチェーンが経営課題になる理由 〜夫馬賢治氏に聞く、企業はどう備え、どう動くことができたのか〜
場所:オンライン(Zoom)参加費:無料